
Transparify Whitepaper · Kapitel 5
Fallstudien
Die folgenden Fallstudien zeigen, wie die Berechnungslogik der AMLR auf Strukturen aus der täglichen Praxis anzuwenden ist, von direkten Beteiligungen bis zu mehrstufigen Personengesellschaften mit zirkulären Überkreuzbeteiligungen. Jeder Fall stellt die Beteiligungsstruktur dar, wendet die Regeln der AMLR Schritt für Schritt an und nennt das Ergebnis. Die Bezeichnungen in den Diagrammen sind englisch; SH steht für Gesellschafter (Shareholder), LP für Kommanditist und GP für Komplementär.
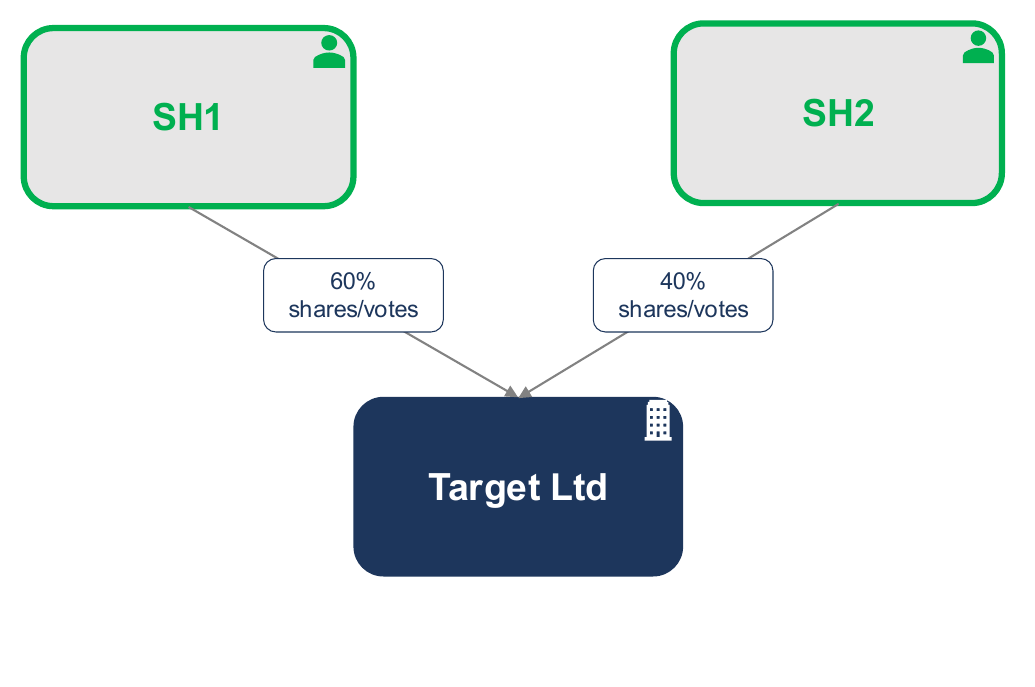
Fallstudie 1: Direkte Beteiligung
Prüfung
- SH1 60 % ≥ 25 % → wirtschaftlicher Eigentümer durch Eigentumsbeteiligung (Art. 52 AMLR)
- SH1 60 % > 50 % → zusätzlich Kontrolle durch Eigentumsbeteiligung (Art. 53 Abs. 2 AMLR)
- SH2 40 % ≥ 25 % → wirtschaftlicher Eigentümer nur durch Eigentumsbeteiligung
Ergebnis
- SH1 und SH2 sind beide wirtschaftliche Eigentümer
- SH1 erfüllt zwei Tatbestände (Eigentumsbeteiligung und Kontrolle), SH2 nur die Eigentumsbeteiligung
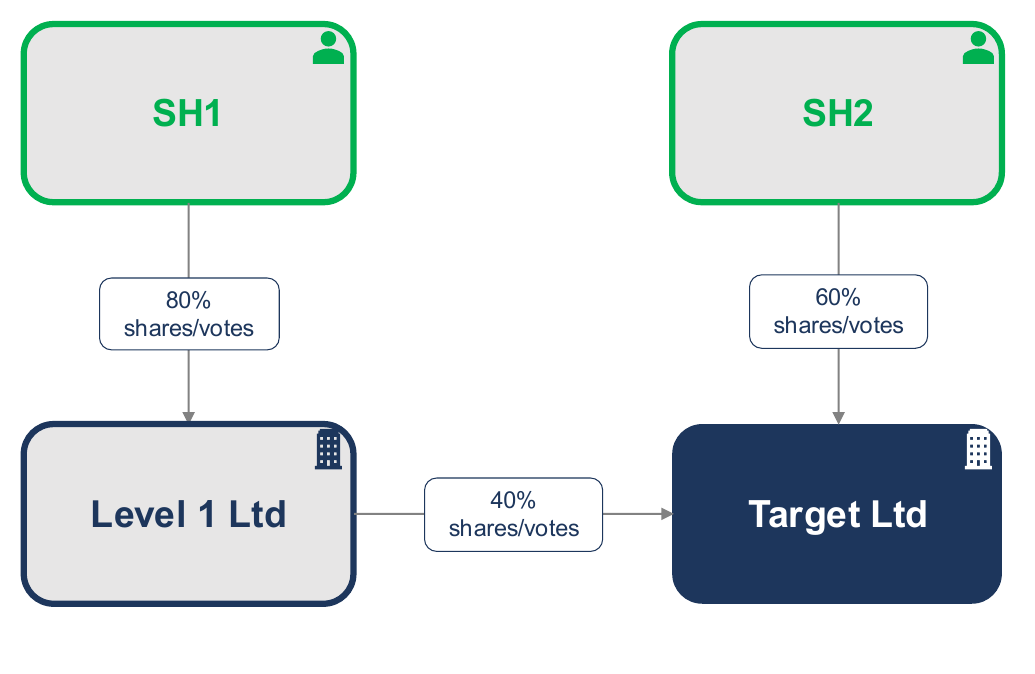
Fallstudie 2: Mehrstufige Beteiligungskette
Prüfung
- SH1: 80 % × 40 % = 32 % indirekte Eigentumsbeteiligung ≥ 25 % (Art. 52 AMLR, Multiplikationsansatz)
- SH1 kontrolliert die Level 1 Ltd (80 % > 50 %), aber die Level 1 Ltd hält nur 40 % an der Target Ltd → Auf dieser Ebene der Kette ist die Mehrheit von 50 % zuzüglich eines Anteils nicht erreicht, SH1 erfüllt daher nicht die Kontrolle durch Eigentumsbeteiligung
- SH2: 60 % direkte Eigentumsbeteiligung ≥ 25 % und 60 % > 50 % → SH2 erfüllt sowohl die Eigentumsbeteiligung als auch die Kontrolle durch Eigentumsbeteiligung
Ergebnis
- SH1 ist wirtschaftlicher Eigentümer allein durch Eigentumsbeteiligung (32 % indirekt ≥ 25 %)
- SH2 ist wirtschaftlicher Eigentümer aus beiden Gründen: Eigentumsbeteiligung (60 % direkt ≥ 25 %) und Kontrolle durch Eigentumsbeteiligung (60 % direkte Mehrheit)
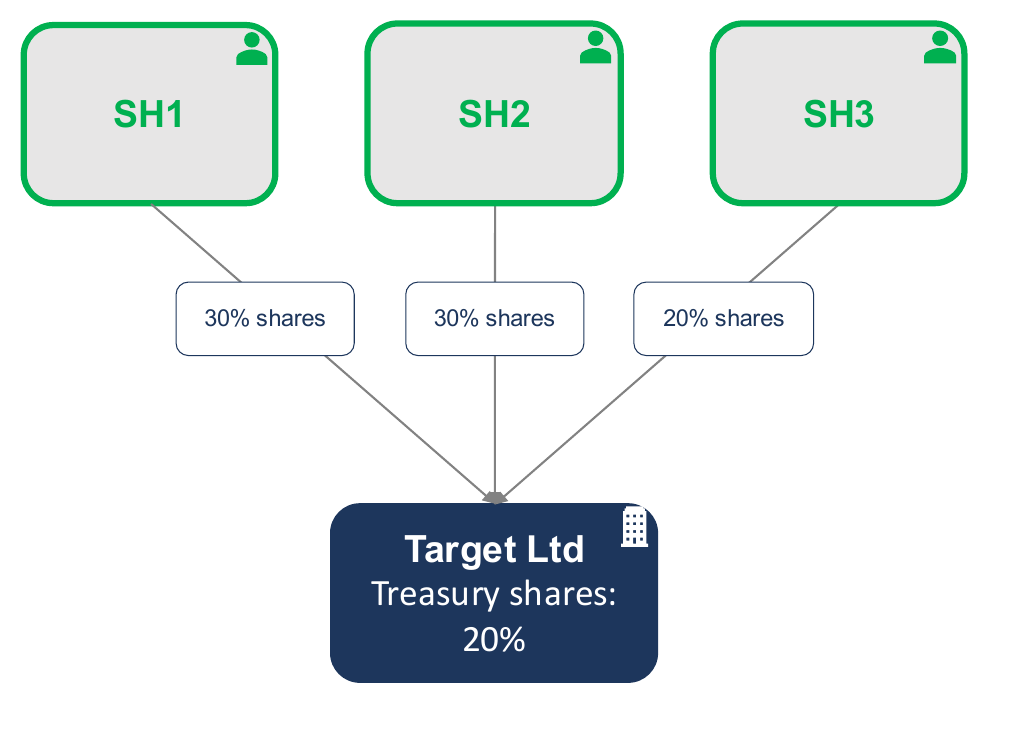
Fallstudie 3: Bereinigung um eigene Anteile
Prüfung
- Eigene Anteile (20 %) werden aus dem Nenner herausgerechnet → externe Grundlage = 80 %
- SH1: 30 / 80 = 37,50 % → wirtschaftlicher Eigentümer
- SH2: 30 / 80 = 37,50 % → wirtschaftlicher Eigentümer
- SH3: 20 / 80 = 25,00 % → wirtschaftlicher Eigentümer (nominal unter der Schwelle; da die eigenen Anteile aus der Berechnungsgrundlage herausgenommen werden, erreicht SH3 durch die Bereinigung 25 %)
Ergebnis
- SH1, SH2 und SH3 sind wirtschaftliche Eigentümer.
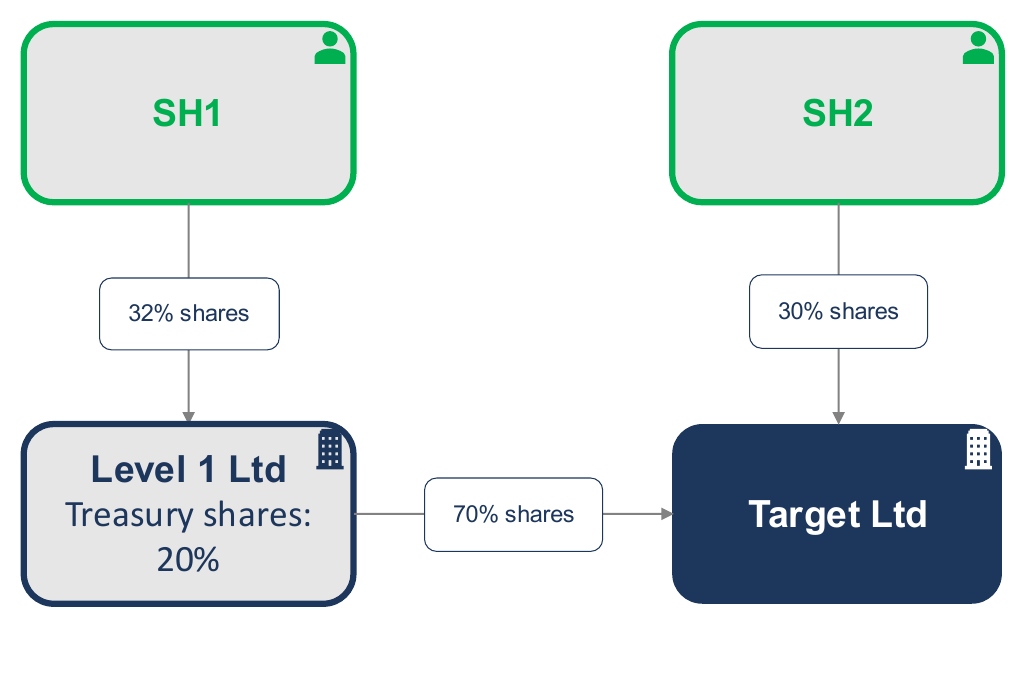
Fallstudie 4: Bereinigung um eigene Anteile auf einer Zwischenebene
Prüfung
- Eigene Anteile der Level 1 Ltd (20 %) werden herausgerechnet → bereinigte Beteiligung von SH1 an der Level 1 Ltd = 32/80 = 40 %
- Zutreffende indirekte Beteiligung an der Target = 40 % × 70 % = 28 % ≥ 25 % → wirtschaftlicher Eigentümer
- Nominale Berechnung (ohne Bereinigung): 32 % × 70 % = 22,4 %, womit SH1 fälschlich übersehen würde
- SH2: 30 % direkt ≥ 25 % → wirtschaftlicher Eigentümer, keine Bereinigung erforderlich
Ergebnis
- SH1 ist indirekter wirtschaftlicher Eigentümer (28 %), da die Bereinigung um eigene Anteile auch für Zwischengesellschaften gilt, hier die Level 1 Ltd.
- SH2 ist direkter wirtschaftlicher Eigentümer (30 %)
Fallstudie 5: Gemeinsam handelnde Personen
Prüfung
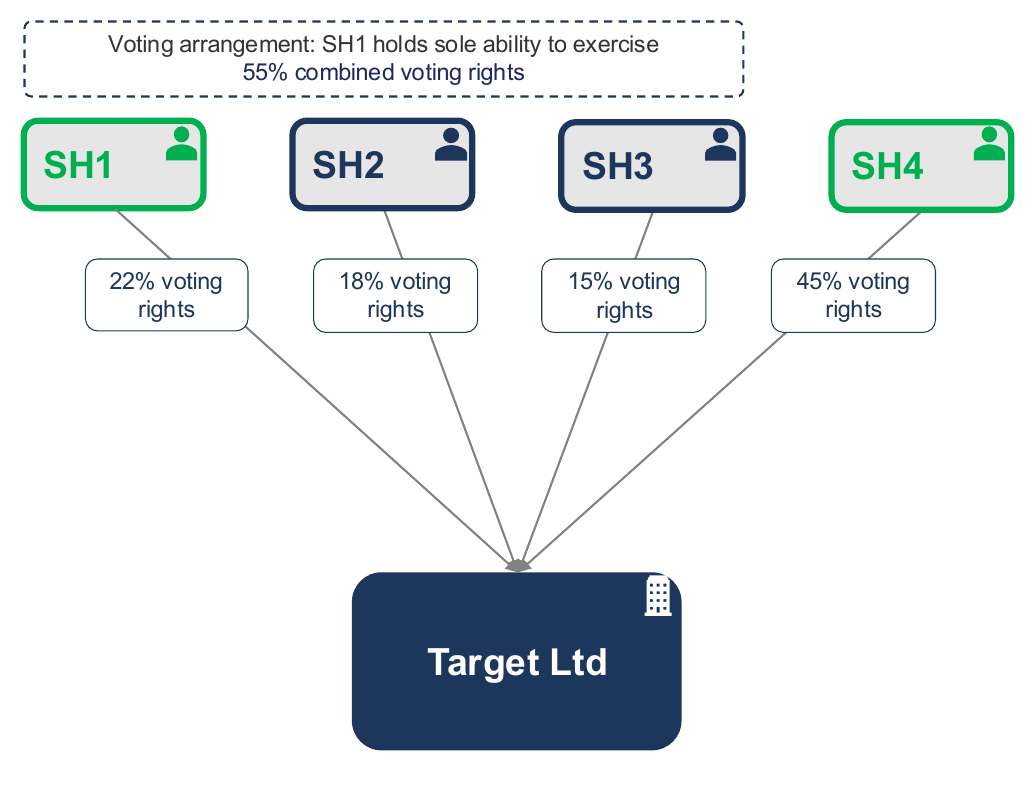
- SH1, SH2 und SH3 liegen einzeln unter 25 %; zusammen halten sie 55 %, eine Mehrheit der Stimmrechte
- Nur SH1 kann die Stimmrechte der Gruppe ausüben: Die gemeinsame Mehrheit wird SH1 als anderweitige Kontrolle zugerechnet (Art. 53 Abs. 3 Buchst. a AMLR)
- SH4: 45 % direkt: nur Eigentumsbeteiligung (Art. 52 AMLR); 45 % erreichen nicht die Mehrheit von 50 % zuzüglich eines Anteils, die für Kontrolle erforderlich ist (Art. 53 Abs. 2 AMLR)
Ergebnis
- SH1 (gemeinsames Handeln, gemeinsame Mehrheit, alleinige Ausübung) und SH4 (45 % direkt) sind wirtschaftliche Eigentümer. SH2 und SH3 gehören zur abgestimmt handelnden Gruppe, sind aber nicht selbst wirtschaftliche Eigentümer; die Kontrolle wird allein SH1 als der Person zugerechnet, die den Mehrheitsblock steuert.
Fallstudie 6: Einschlägiges Veto- oder Beschlussfassungsrecht
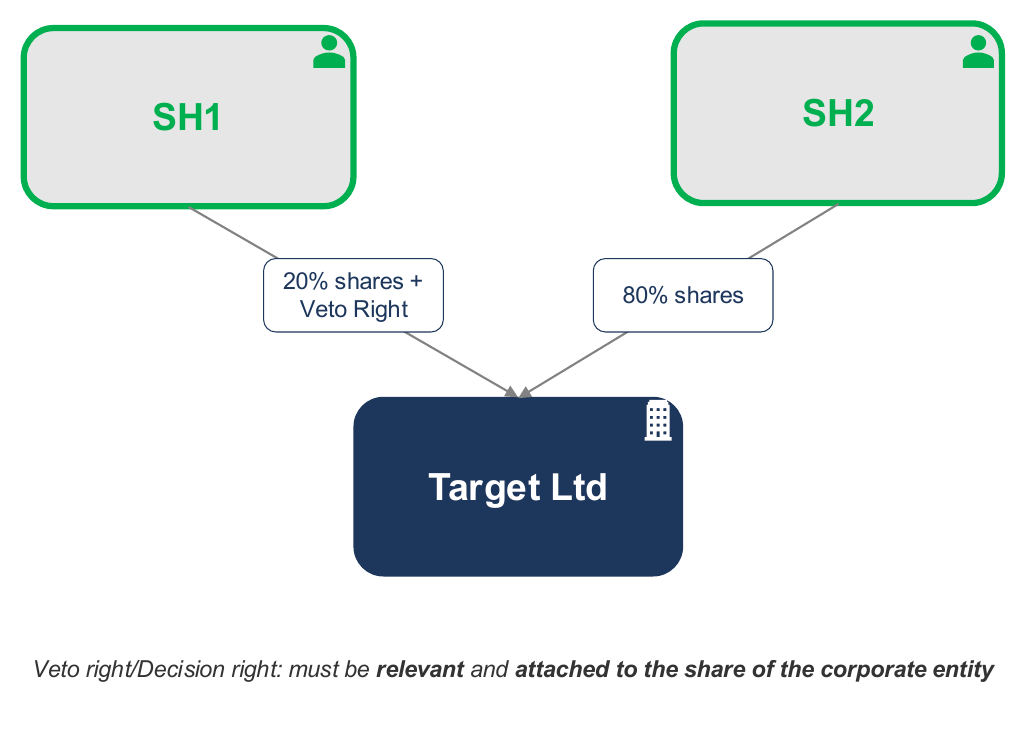
Veto- oder Beschlussfassungsrecht: muss einschlägig und mit dem Anteil an der Gesellschaft verbunden sein
Prüfung
- SH1: 20 %, unter der Schwelle von 25 % für die Eigentumsbeteiligung (Art. 52 AMLR)
- Das Vetorecht von SH1 betrifft strategische Entscheidungen und ist mit der Beteiligung von SH1 verbunden → einschlägiges Vetorecht, anderweitige Kontrolle (Art. 53 Abs. 3 Buchst. c AMLR)
- SH2: 80 % ≥ 25 % und > 50 % → Eigentumsbeteiligung (Art. 52 AMLR) und Kontrolle durch Eigentumsbeteiligung (Art. 53 Abs. 2 AMLR)
Ergebnis
- SH1 ist trotz einer Beteiligung von nur 20 % wirtschaftlicher Eigentümer durch Kontrolle (Vetorecht).
- SH2 erfüllt sowohl die Eigentumsbeteiligung als auch die Kontrolle durch Eigentumsbeteiligung
Fallstudie 7: Nominee-Vereinbarung
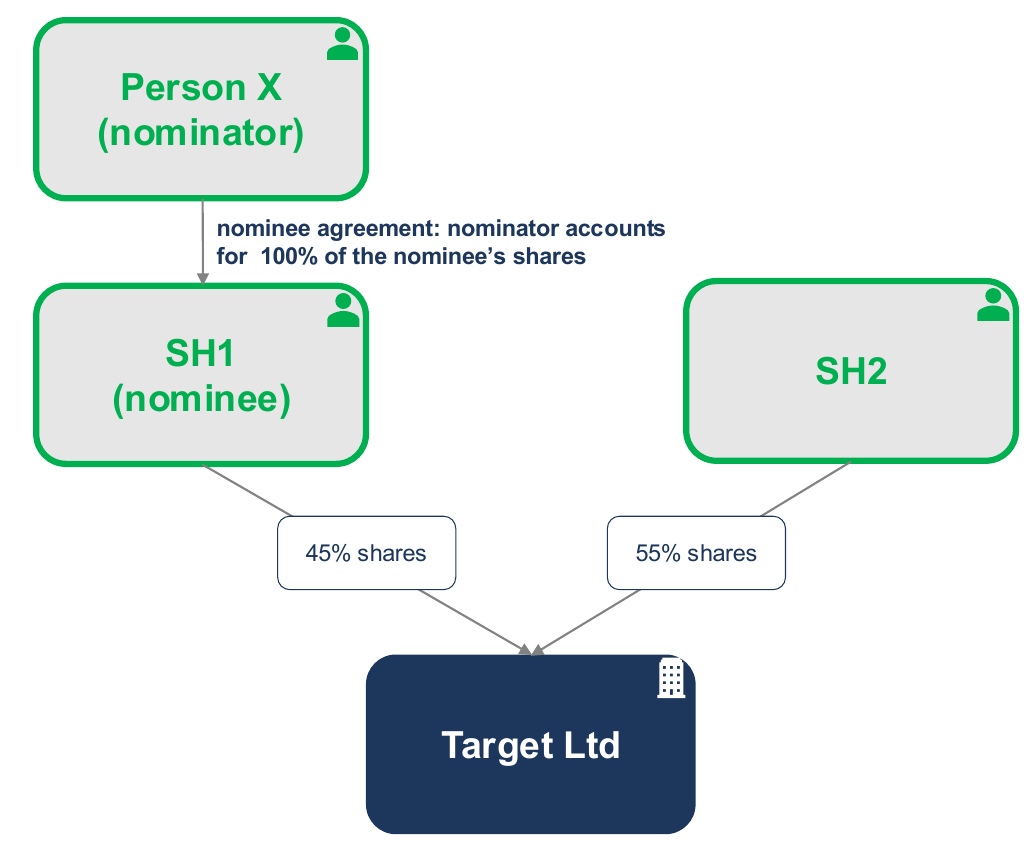
Nominee-Vereinbarung: Dem Nominator sind 100 % der Anteile des Nominee zuzurechnen
Prüfung
- SH1 (Nominee) hält 45 % als eingetragener Gesellschafter → wirtschaftlicher Eigentümer durch Eigentumsbeteiligung (Art. 52 AMLR); als Nominee dokumentiert
- Person X (Nominator): X erfüllt die Kontrolle durch die Nominee-Vereinbarung (Art. 53 Abs. 4 AMLR)
- SH2: 55 % direkt → Eigentumsbeteiligung (Art. 52 AMLR) und Kontrolle durch Eigentumsbeteiligung (Art. 53 Abs. 2 AMLR)
Ergebnis
- SH1 ist als eingetragener Inhaber wirtschaftlicher Eigentümer durch Eigentumsbeteiligung
- Person X ist wirtschaftlicher Eigentümer durch Kontrolle über die Nominee-Vereinbarung, da 100 % * 45 % ≥ 25 %.
- SH2 erfüllt die direkte Eigentumsbeteiligung und die Kontrolle durch Eigentumsbeteiligung
Fallstudie 8: Genossenschaft mit gleichen Stimmrechten
Prüfung
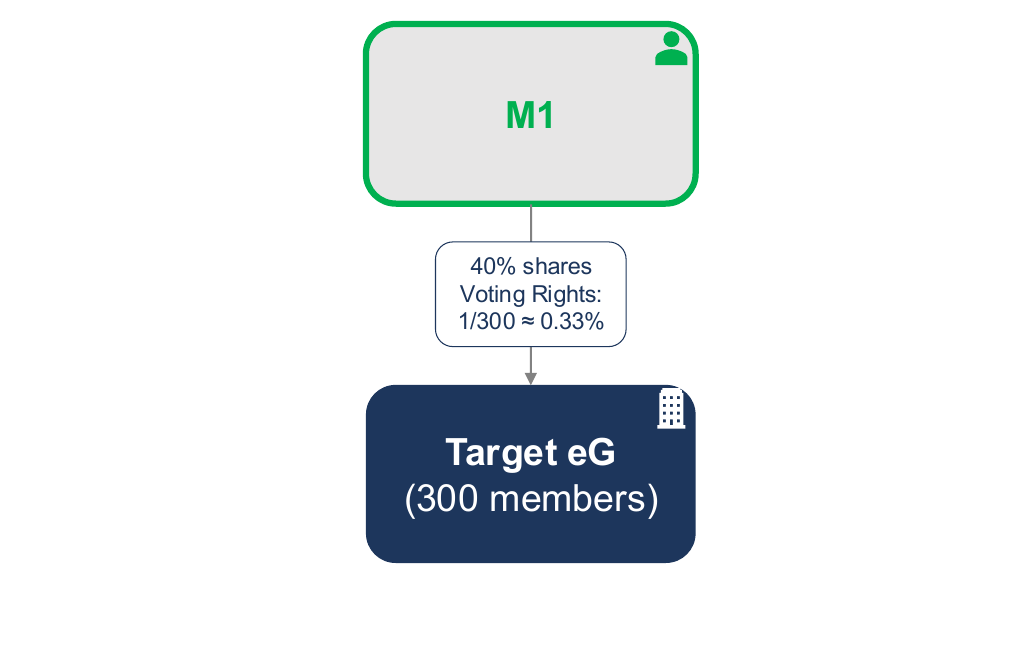
- Anteile und Stimmrechte sind eigenständige Kategorien der Eigentumsbeteiligung (Art. 52 AMLR)
- M1: 40 % der Anteile ≥ 25 % → wirtschaftlicher Eigentümer durch Eigentumsbeteiligung
- M1: 1 von 300 Stimmen ≈ 0,33 %, weit unter den Schwellen von 25 % und von 50 % zuzüglich eines Anteils → kein Grund für wirtschaftliches Eigentum
Ergebnis
- M1 ist wirtschaftlicher Eigentümer allein über die Anteile (40 %), nicht über die Stimmrechte (0,33 %) und nicht durch Kontrolle.
Fallstudie 9: Komplementär im Eigentum seiner Kommanditgesellschaft
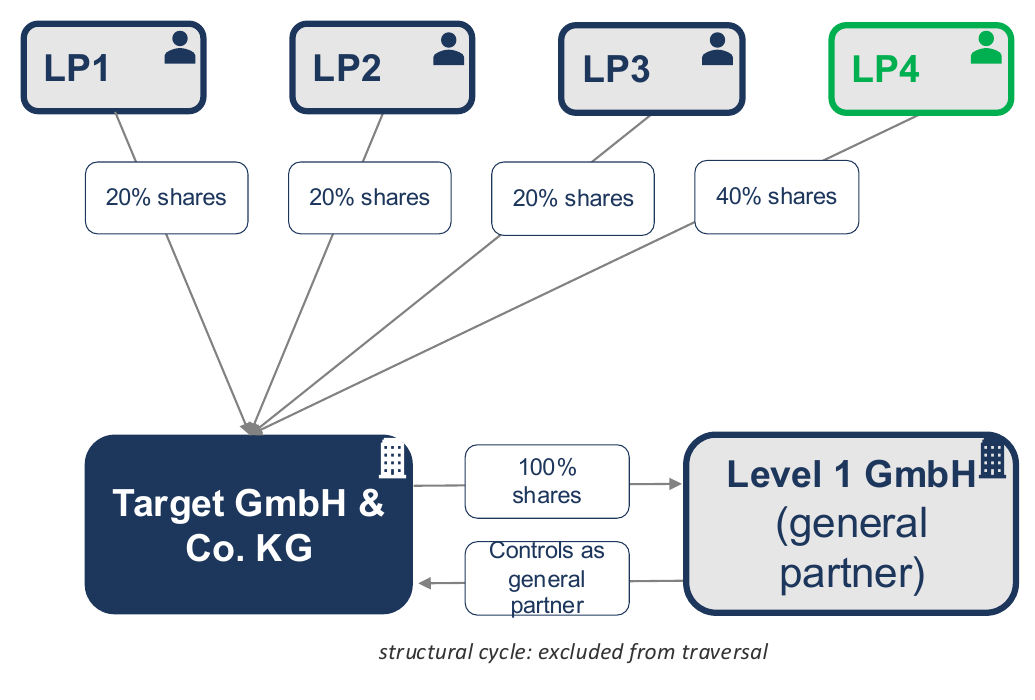
Struktureller Kreis: bei der Verfolgung der Kette ausgeschlossen
Prüfung
- Die Komplementärstellung ist anderweitige Kontrolle, unabhängig vom Kapital (Art. 53 Abs. 3 AMLR)
- Die Target GmbH & Co. KG hält 100 % der Level 1 GmbH, die die Target GmbH & Co. KG als Komplementärin kontrolliert → struktureller Kreis
- Transparify schließt zirkuläre Verbindungen bei der Verfolgung der Kette aus, sobald eine bereits besuchte Gesellschaft erneut erreicht wird
- LP4 hält 40 % der Anteile an der Target GmbH & Co. KG → wirtschaftlicher Eigentümer nach Art. 52 AMLR
Ergebnis
- LP4 ist der einzige wirtschaftliche Eigentümer der Target GmbH & Co. KG. Der Kreis wird erkannt und ausgeschlossen; er erzeugt weder einen zweiten wirtschaftlichen Eigentümer, noch bleibt die Struktur ungelöst.
Fallstudie 10: Zirkuläre Überkreuzbeteiligung und Rückgriff auf die Führungsebene
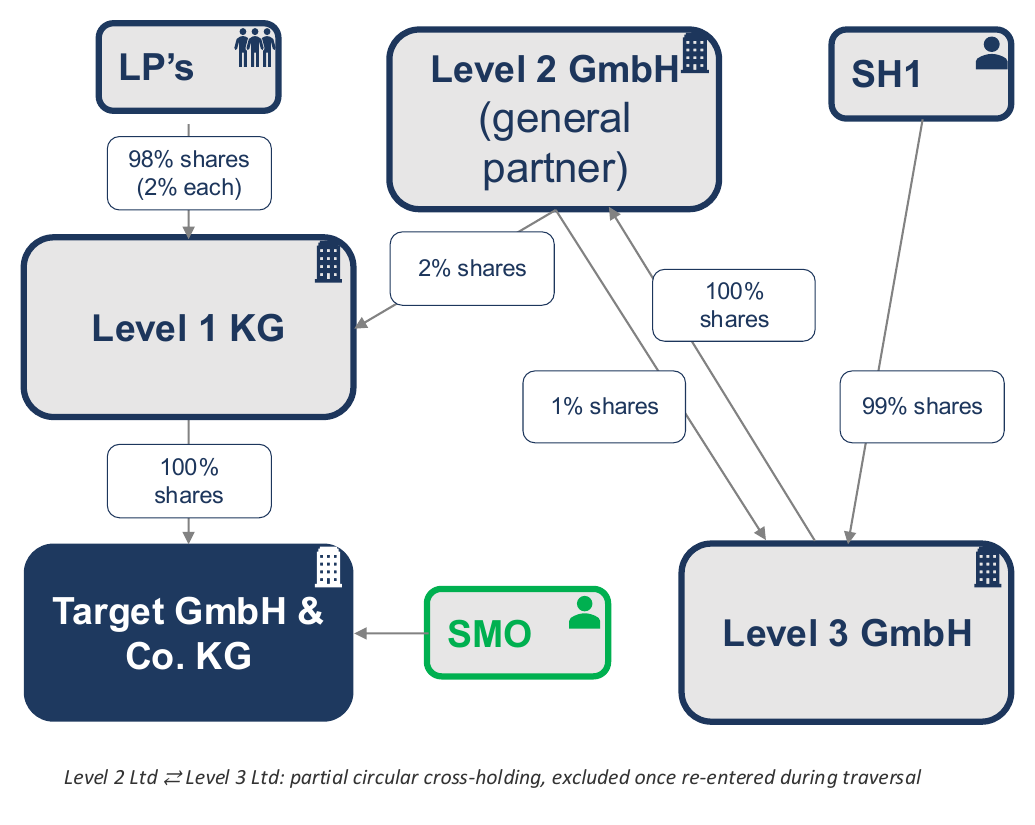
Level 2 Ltd ⇄ Level 3 Ltd: teilweise zirkuläre Überkreuzbeteiligung, ausgeschlossen, sobald sie bei der Verfolgung der Kette erneut erreicht wird
Prüfung
- Keiner der Kommanditisten (je 2 %) erreicht die Schwelle von 25 %
- Die Level 2 Ltd (Komplementärin) und die Level 3 Ltd halten teilweise wechselseitige Beteiligungen aneinander. Diese zirkuläre Verbindung wird ausgeschlossen, sodass nur die übrigen Inhaber von Eigentumsbeteiligungen (hier SH1) betrachtet werden
- Auch SH1 erreicht die Schwelle von 25 % nicht (99 % * 100 % * 2 % = 1,98 %), und in der gesamten Struktur liegen keine Kontrollfaktoren vor
Ergebnis
- Es wird keine natürliche Person als wirtschaftlicher Eigentümer ermittelt. Für die Target Ltd greift der Rückgriff auf die Führungsebene.
Fallstudie 11: Breit gestreutes Eigentum (Rückgriff auf die Führungsebene)
Prüfung
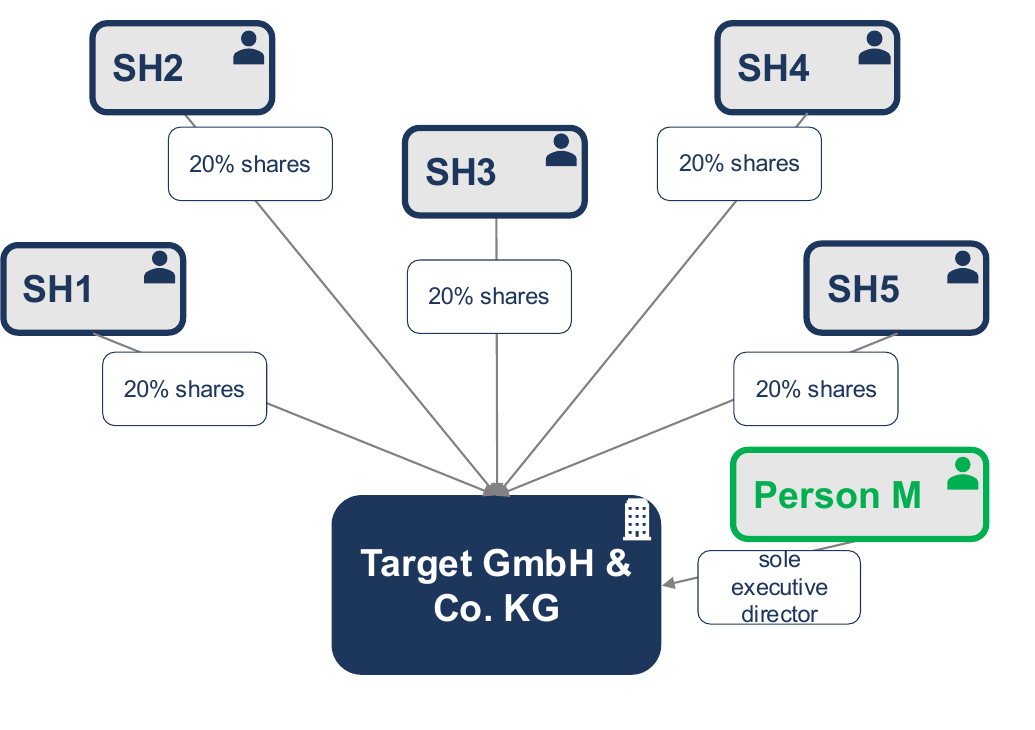
- Kein Gesellschafter erreicht 25 % → kein wirtschaftlicher Eigentümer durch Eigentumsbeteiligung (Art. 52 AMLR)
- Keine Kontrollfaktoren vorhanden (Veto, Bestellungsrechte, Vereinbarungen) → kein wirtschaftlicher Eigentümer durch Kontrolle (Art. 53 AMLR)
- Es greift der Rückgriff auf die Führungsebene (Art. 22 Abs. 2 AMLR)
- Person M, alleiniges geschäftsführendes Mitglied → geschäftsführendes Mitglied des Leitungsorgans → Angehörige der Führungsebene
Ergebnis
- Es wird kein wirtschaftlicher Eigentümer ermittelt. Person M wird als Angehörige der Führungsebene angegeben; in den Unterlagen sind alle Ermittlungsschritte und die Gründe zu dokumentieren, aus denen kein wirtschaftlicher Eigentümer festgestellt werden konnte.
Fallstudie 12: Vetorecht auf einer Zwischenebene
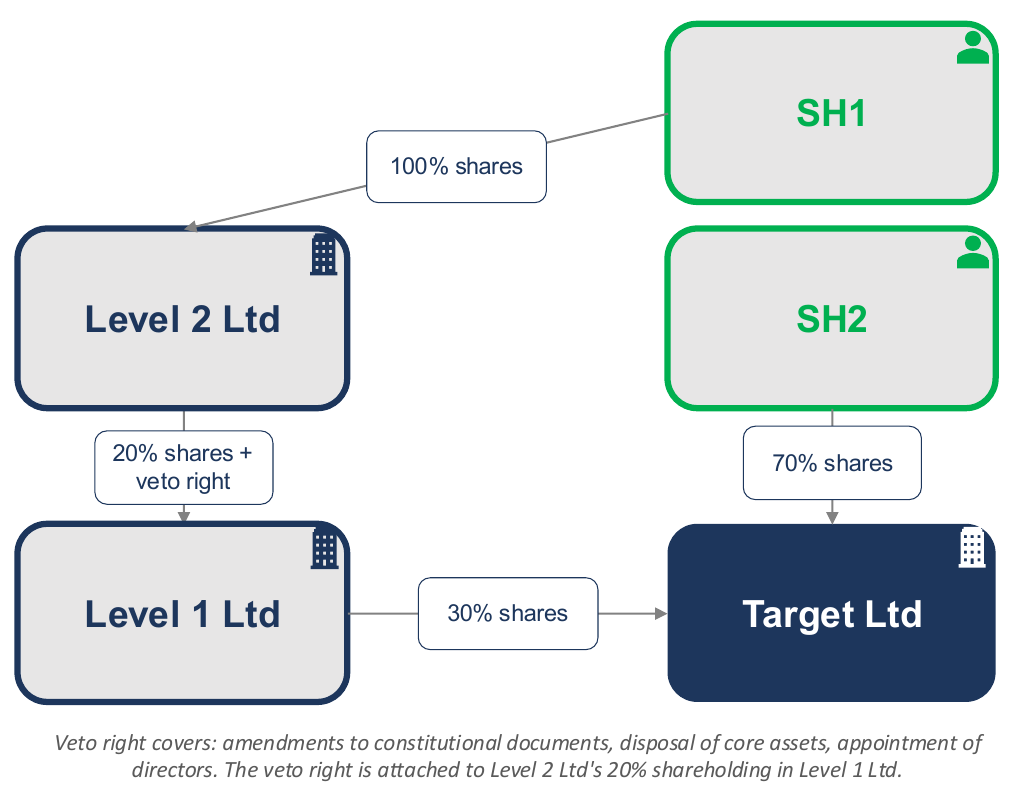
Das Vetorecht umfasst: Änderungen der Satzung, die Veräußerung wesentlicher Vermögenswerte und die Bestellung der Geschäftsleitung. Das Vetorecht ist mit der Beteiligung der Level 2 Ltd von 20 % an der Level 1 Ltd verbunden.
Prüfung
- Die Level 2 Ltd hält eine direkte Eigentumsbeteiligung von 20 % an der Level 1 Ltd und ein mit derselben Beteiligung verbundenes Vetorecht über strategische Entscheidungen → einschlägiges Vetorecht, anderweitige Kontrolle (Art. 53 Abs. 3 Buchst. c AMLR), unabhängig von den 20 %
- Art. 54 Buchst. a AMLR: Kontrolle nach Art. 53 Abs. 2 oder 3 AMLR über eine Gesellschaft, die ≥ 25 % an der Zielgesellschaft hält, rechnet das wirtschaftliche Eigentum die Kette hinauf zu: Die Level 1 Ltd hält eine direkte Eigentumsbeteiligung von 30 % an der Target Ltd, sodass das Vetorecht einen Grund für wirtschaftliches Eigentum darstellt, da 30 % ≥ 25 %
Ergebnis
- Person P ist wirtschaftlicher Eigentümer der Target Ltd über das Vetorecht der Level 2 Ltd an der Level 1 Ltd, das über Art. 54 Buchst. a AMLR eine Ebene die Kette hinauf wirkt. Die indirekte Eigentumsbeteiligung von Person P über diese Kette (100 % × 20 % × 30 % = 6 %) liegt weit unter der Schwelle von 25 % und spielt keine Rolle; das wirtschaftliche Eigentum beruht allein auf der Kontrollverbindung
- SH2 ist aus zwei Gründen wirtschaftlicher Eigentümer: Eigentumsbeteiligung und Kontrolle durch Eigentumsbeteiligung
Fallstudie 13: Eigentumsbeteiligung an einer kontrollierenden Zwischengesellschaft
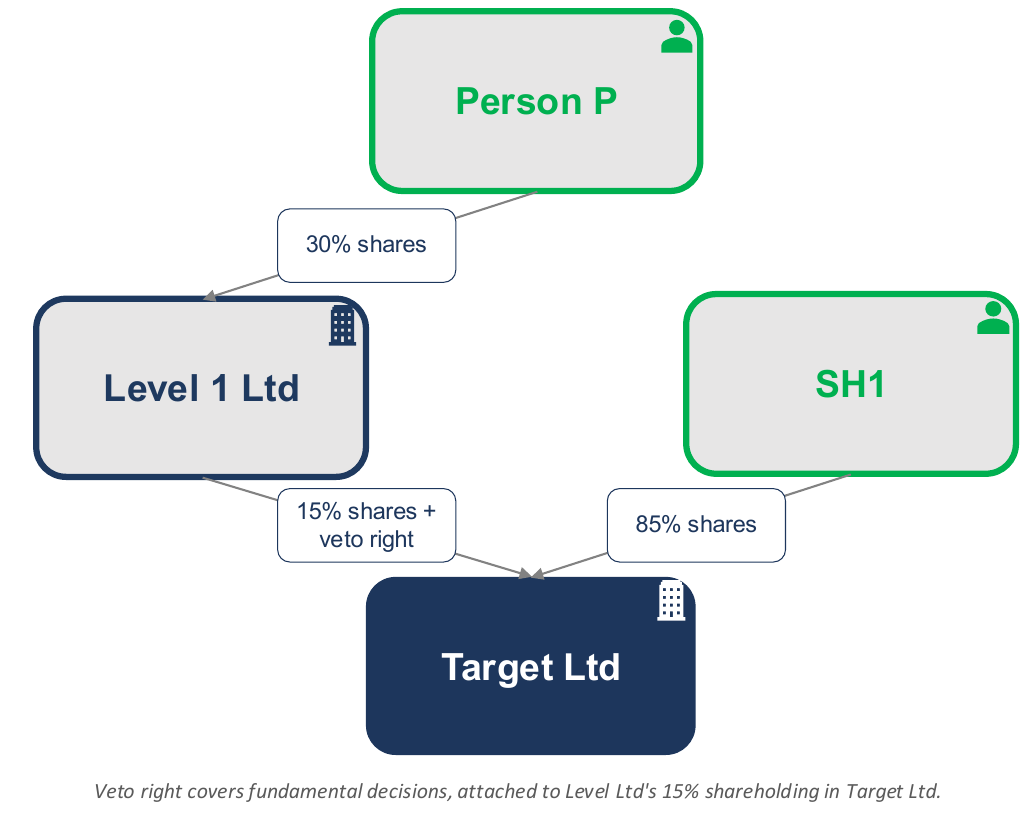
Das Vetorecht betrifft grundlegende Entscheidungen und ist mit der Beteiligung der Level 1 Ltd von 15 % an der Target Ltd verbunden.
Prüfung
- Die Level 1 Ltd hält eine direkte Eigentumsbeteiligung von 15 % an der Target Ltd, für sich genommen unter der Schwelle von 25 % (Art. 52 AMLR); das mit dieser Beteiligung verbundene Vetorecht über grundlegende Entscheidungen ist jedoch anderweitige Kontrolle (Art. 53 Abs. 3 Buchst. c AMLR).
- Person P hält 30 % an der Level 1 Ltd: eine ausreichende Eigentumsbeteiligung nach Art. 52 AMLR (≥ 25 %), aber keine Mehrheit, daher keine Kontrolle durch Eigentumsbeteiligung; zudem ergibt 30 % * 15 % eine Eigentumsbeteiligung unter der Schwelle.
- Art. 54 Buchst. b AMLR: Einer Person mit einer Eigentumsbeteiligung an einer Gesellschaft, die die Zielgesellschaft kontrolliert, wird die Kontrolle die Kette hinauf zugerechnet. Die Level 1 Ltd kontrolliert die Target Ltd über ihr Vetorecht; die 30 % von P reichen für sich aus, eine Mehrheit an der Level 1 Ltd ist nicht erforderlich.
- SH1: 85 % direkt → Eigentumsbeteiligung und Kontrolle durch Eigentumsbeteiligung (Art. 52, 53 Abs. 2 AMLR).
Ergebnis
- Person P ist wirtschaftlicher Eigentümer der Target Ltd durch Kontrolle (Art. 54 Buchst. b AMLR), zugerechnet über das Vetorecht der Level 1 Ltd, obwohl P an der Level 1 Ltd nur 30 % und keine Mehrheit hält.
- SH1 erfüllt die direkte Eigentumsbeteiligung und die Kontrolle durch Eigentumsbeteiligung.
Vergleiche Fallstudie 12 (derselbe Vetorecht-Mechanismus aus Sicht von Art. 54 Buchst. a AMLR); dieser Fall prüft die Seite von Art. 54 Buchst. b AMLR.
Fallstudie 14: Gemeinsames Handeln unterhalb der Mehrheitsschwelle
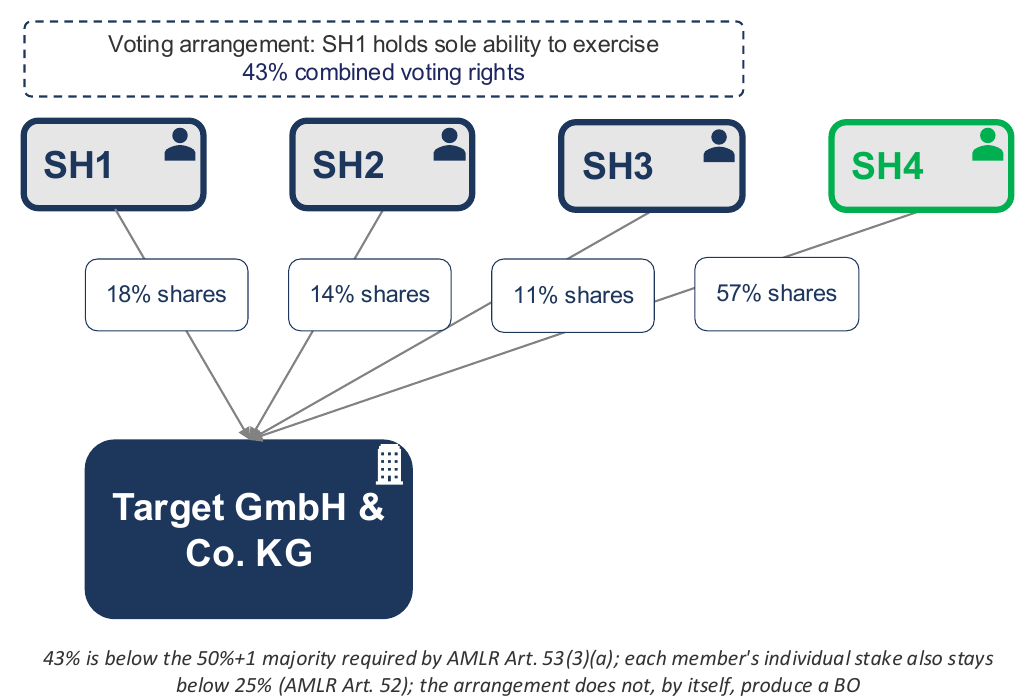
43 % liegen unter der Mehrheit von 50 % zuzüglich eines Anteils, die Art. 53 Abs. 3 Buchst. a AMLR verlangt; auch der Einzelanteil jedes Mitglieds bleibt unter 25 % (Art. 52 AMLR); die Vereinbarung begründet für sich allein keinen wirtschaftlichen Eigentümer
Prüfung
- SH1, SH2 und SH3 halten einzeln 18 %/14 %/11 %, jeweils unter 25 % (Art. 52 AMLR); eine Stimmbindung erhöht nicht den eigenen Prozentsatz eines Einzelnen
- Gemeinsame Stimmrechte = 43 %, unter der Mehrheit von 50 % zuzüglich eines Anteils, die Art. 53 Abs. 3 Buchst. a AMLR verlangt, damit gemeinsames Handeln eine anderweitige Kontrolle darstellt
- Kein anderer Kontrollfaktor nach Art. 53 Abs. 3 oder 4 AMLR liegt vor: kein Vetorecht, kein Bestellungsrecht, kein Recht zur Entscheidung über Gewinnausschüttungen; die Vereinbarung betrifft nur die abgestimmte Stimmabgabe
- SH4: 57 % direkt, Eigentumsbeteiligung (Art. 52 AMLR) und Kontrolle durch Eigentumsbeteiligung (Art. 53 Abs. 2 AMLR)
Ergebnis
- SH1, SH2 und SH3 sind hier keine wirtschaftlichen Eigentümer: Weder die Eigentumsbeteiligung (jeweils unter 25 %) noch die Kontrolle (zusammen 43 %, unter der Mehrheit) ist erfüllt
- Nur SH4 (57 % direkt) ist wirtschaftlicher Eigentümer (Eigentumsbeteiligung (Art. 52 AMLR) und Kontrolle durch Eigentumsbeteiligung (Art. 53 Abs. 2 AMLR))
Transparify knüpft gemeinsames Handeln streng an den Wortlaut von Art. 53 Abs. 3 Buchst. a AMLR zur Mehrheit der Stimmrechte, nicht an die bloße Abstimmung. Vergleiche Fallstudie 5, in der derselbe Mechanismus greift, sobald der Anteil 50 % übersteigt.
Fallstudie 15: Bestellungsrecht unterhalb der Organmehrheit
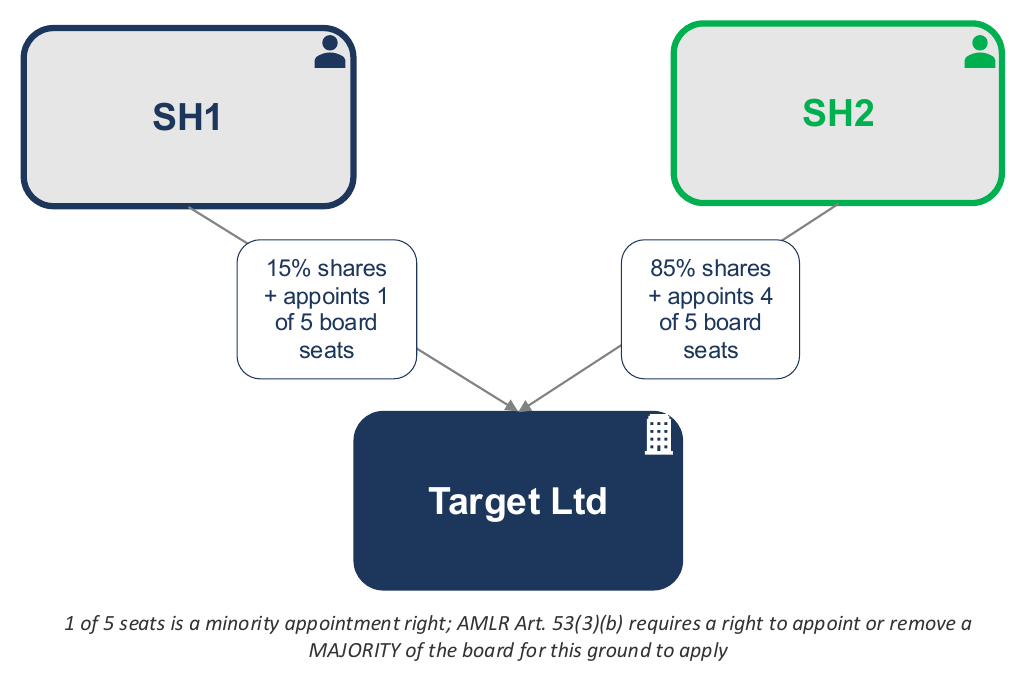
1 von 5 Sitzen ist ein Minderheitsbestellungsrecht; Art. 53 Abs. 3 Buchst. b AMLR verlangt für diesen Tatbestand das Recht, die MEHRHEIT der Mitglieder des Organs zu bestellen oder abzuberufen
Prüfung
- SH1 hält 15 % der Anteile, unter der Schwelle von 25 % für die Eigentumsbeteiligung (Art. 52 AMLR)
- Das Recht von SH1 betrifft 1 von 5 Sitzen im Organ, also eine Minderheit; Art. 53 Abs. 3 Buchst. b AMLR verlangt für diesen Tatbestand das Recht, die MEHRHEIT der Mitglieder des Organs zu bestellen oder abzuberufen
- Für SH1 liegt kein anderer Kontrollfaktor nach Art. 53 Abs. 3 oder 4 AMLR vor (kein Vetorecht, keine Stimmrechtsmehrheit, keine weitergehende Vereinbarung)
- SH2: 85 % direkte Eigentumsbeteiligung und Kontrolle durch Mehrheit (Art. 52, 53 Abs. 2 AMLR); bestellt zudem eigenständig die übrigen 4 von 5 Sitzen, ein Mehrheitsbestellungsrecht (Art. 53 Abs. 3 Buchst. b AMLR)
Ergebnis
- SH1 ist kein wirtschaftlicher Eigentümer: 15 % liegen unter der Schwelle für die Eigentumsbeteiligung, und ein Recht, nur einen von fünf Sitzen zu besetzen, erfüllt nicht das Mehrheitserfordernis des Art. 53 Abs. 3 Buchst. b AMLR.
- Nur SH2 erfüllt die Voraussetzungen, durch Eigentumsbeteiligung, durch Kontrolle durch Eigentumsbeteiligung und eigenständig durch das Mehrheitsbestellungsrecht. Ein Minderheitsrecht zur Bestellung oder Abberufung begründet für sich allein kein wirtschaftliches Eigentum.
Fallstudie 16: Vetorecht beschränkt auf operative Angelegenheiten
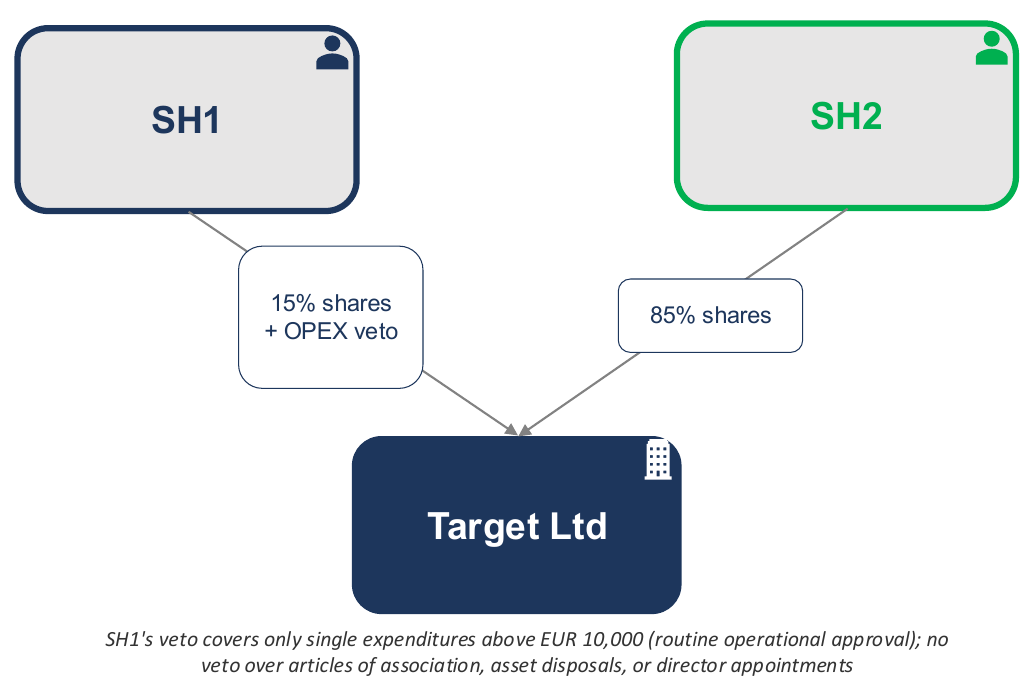
Das Veto von SH1 betrifft nur einzelne Ausgaben über 10.000 EUR (routinemäßige operative Freigabe); kein Veto über die Satzung, Veräußerungen von Vermögenswerten oder die Bestellung der Geschäftsleitung
Prüfung
- SH1 hält 15 % der Anteile, unter der Schwelle von 25 % für die Eigentumsbeteiligung (Art. 52 AMLR)
- Das Vetorecht von SH1 betrifft nur routinemäßige operative Ausgabenfreigaben, keine grundlegenden oder strategischen Angelegenheiten
- Art. 53 Abs. 3 Buchst. c AMLR verlangt ein EINSCHLÄGIGES Vetorecht, nach Einschätzung von Transparify eines über Entscheidungen, die die Ausrichtung der Gesellschaft bestimmen; eine Schwelle für das laufende operative Geschäft erreicht diese Grenze nicht
- SH2: 85 % direkte Eigentumsbeteiligung und Kontrolle durch Eigentumsbeteiligung (Art. 52, Art. 53 Abs. 2 AMLR)
Ergebnis
- SH1 ist kein wirtschaftlicher Eigentümer: 15 % liegen unter der Schwelle für die Eigentumsbeteiligung, und ein Veto über operative Ausgaben ist, so bedeutsam es im Tagesgeschäft sein mag, kein „einschlägiges Vetorecht“ nach Art. 53 Abs. 3 Buchst. c AMLR. Nur SH2 erfüllt die Voraussetzungen.
- Vergleiche Fallstudie 6, in der das Veto grundlegende Angelegenheiten betrifft (Satzung, Veräußerung wesentlicher Vermögenswerte, Bestellung der Geschäftsleitung) und diesen Tatbestand erfüllt.
Fallstudie 17: Gewinnausschüttung: Entscheidungsrecht oder Anspruch
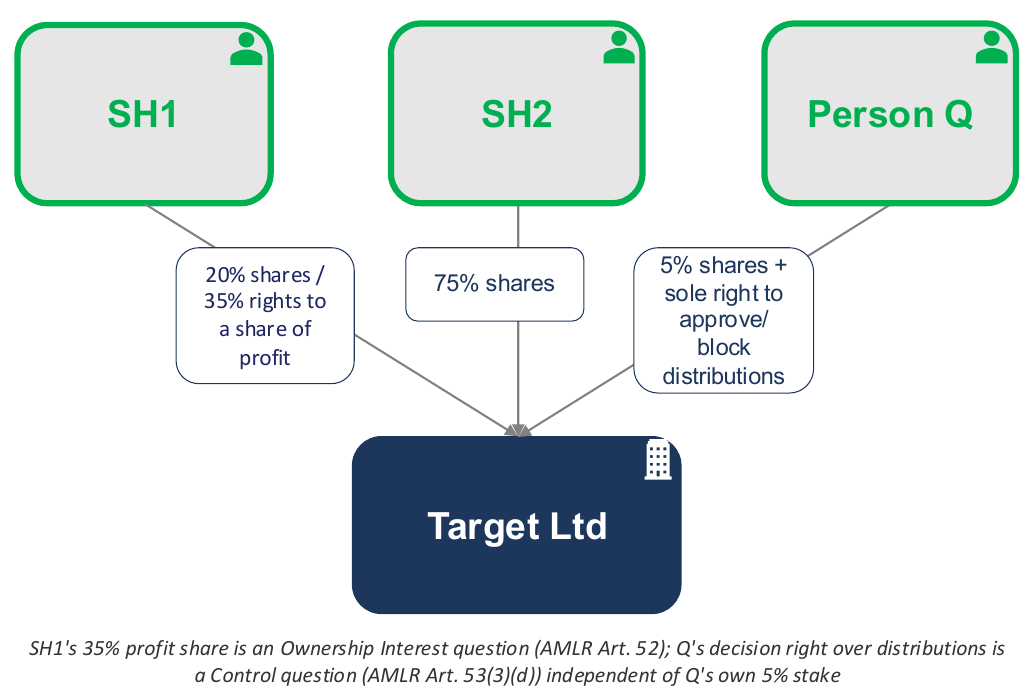
Der Gewinnanteil von SH1 von 35 % ist eine Frage der Eigentumsbeteiligung (Art. 52 AMLR); das Entscheidungsrecht von Q über Ausschüttungen ist eine Frage der Kontrolle (Art. 53 Abs. 3 Buchst. d AMLR), unabhängig von der eigenen Beteiligung von Q von 5 %
Prüfung
- SH1 hält 20 % der Anteile, aber einen überproportionalen Anspruch von 35 % an jeder Gewinnausschüttung: ein Merkmal der Eigentumsbeteiligung nach Art. 52 AMLR („Recht auf einen Anteil an Gewinnen“), mit 35 % ≥ 25 %
- SH1 hat keinen Einfluss darauf, ob und wie über Ausschüttungen entschieden wird: Dieser Anspruch allein löst Art. 53 Abs. 3 Buchst. d AMLR nicht aus
- Person Q hält nur 5 % der Anteile, hat aber unabhängig von der Beteiligung das alleinige vertragliche Recht, jeden Gewinnverwendungsbeschluss zu genehmigen oder zu blockieren: anderweitige Kontrolle (Art. 53 Abs. 3 Buchst. d AMLR)
- SH2: 75 % direkte Eigentumsbeteiligung und Kontrolle durch Eigentumsbeteiligung (Art. 52, Art. 53 Abs. 2 AMLR)
Ergebnis
- SH1, Q und SH2 sind alle wirtschaftliche Eigentümer, aber aus drei voneinander unabhängigen Gründen:
- SH1 durch Eigentumsbeteiligung (35 % Gewinnanteil),
- Q durch Kontrolle (Entscheidungsrecht über Ausschüttungen, trotz nur 5 % der Anteile),
- und SH2 durch Eigentumsbeteiligung und Kontrolle durch Eigentumsbeteiligung
- Den bevorzugten Gewinnanteil von SH1 als Kontrolle zu behandeln oder Q wegen der geringen Beteiligung zu übersehen, würde den Grundsatz des Art. 51 AMLR verfehlen, nach dem Eigentumsbeteiligung und Kontrolle unabhängig voneinander zu prüfen sind.
Weiterlesen: Transparify: Von der Verordnung zur Software