
Transparify Whitepaper · Kapitel 4
Angehörige der Führungsebene, strukturelle Sonderfälle und Personenangaben
Rückgriff auf die Angehörigen der Führungsebene (Art. 63 Abs. 4 AMLR)
Lässt sich weder über die Eigentumsbeteiligung noch über die Kontrolle eine natürliche Person als wirtschaftlicher Eigentümer ermitteln, verlangt Art. 63 Abs. 4 AMLR, die Angehörigen der Führungsebene der juristischen Person anzugeben, und die Verpflichteten haben sie festzustellen und zu überprüfen. Angehörige der Führungsebene sind keine wirtschaftlichen Eigentümer (Erwägungsgrund 125), treten aber an deren Stelle, wenn sich das wirtschaftliche Eigentum nicht bestimmen lässt.
Der Rückgriff auf die Führungsebene greift, wenn keine natürliche Person direkt oder indirekt 25 % oder mehr in einer Kategorie der Eigentumsbeteiligung hält, wenn bei keiner feststellbaren natürlichen Person ein Kontrollfaktor vorliegt oder wenn Zweifel bestehen, dass die ermittelten Personen die wirtschaftlichen Eigentümer sind.
Art. 63 Abs. 4 AMLR bestimmt als Angehörige der Führungsebene die geschäftsführenden Mitglieder des Leitungsorgans sowie natürliche Personen, die innerhalb der juristischen Person Führungsaufgaben wahrnehmen, Verantwortung für die laufende Leitung tragen und gegenüber dem Leitungsorgan rechenschaftspflichtig sind.
Wann der Rückgriff auf die Führungsebene greift
- Keine natürliche Person hält direkt oder indirekt 25 % oder mehr in einer Kategorie der Eigentumsbeteiligung.
- Bei keiner feststellbaren natürlichen Person liegt ein Kontrollfaktor vor.
- Die Eigentumsstruktur ist zu komplex, zu undurchsichtig oder zu breit gestreut, um eine kontrollierende Person zu ermitteln.
Wer nach Art. 63 Abs. 4 AMLR zur Führungsebene gehört
- Geschäftsführende Mitglieder des Leitungsorgans
- Operative Führungskräfte: natürliche Personen, die innerhalb der juristischen Person Führungsaufgaben wahrnehmen, Verantwortung für die laufende Leitung tragen und gegenüber dem Leitungsorgan rechenschaftspflichtig sind
Siehe Fallstudie 10 und Fallstudie 11.
Strukturelle Sonderfälle: Zirkuläre Beteiligungen und Komplementär-Strukturen
Zwei Konstellationen, die eine einfache Verfolgung von Beteiligung und Kontrolle allein nicht auflösen kann: Beteiligungsketten, die auf sich selbst zurückführen, und Komplementäre, die von der Kommanditgesellschaft gehalten werden, deren Komplementär sie sind
Zirkuläre Beteiligungen
Eine zirkuläre Beteiligung liegt vor, wenn die juristische Person A an der juristischen Person B beteiligt ist und B direkt oder über eine Kette an A. Solche Kreise müssen bei der Verfolgung der Kette erkannt werden: Der zirkuläre Pfad lässt sich nicht bis zu einer natürlichen Person als wirtschaftlichem Eigentümer auflösen, und für die betroffenen Gesellschaften greift der Rückgriff auf die Führungsebene, sofern nicht anderweitig ein nicht zirkulärer Pfad besteht. Dasselbe gilt für Komplementäre, die selbst von der Kommanditgesellschaft gehalten werden, deren Komplementär sie sind.
Kommanditgesellschaften mit einer juristischen Person als Komplementär
Ist bei einer Kommanditgesellschaft der Komplementär selbst eine juristische Person und keine natürliche Person, wird die Kontrolle indirekt über diejenigen ausgeübt, die diese Komplementär-Gesellschaft kontrollieren. Die Prüfung muss bis zu den natürlichen Personen durchgreifen, die diese Gesellschaft kontrollieren, sei es über eine Mehrheitsbeteiligung an der Komplementärin oder über deren eigene Kontrollfaktoren. Die Komplementärstellung selbst ist ein Kontrollfaktor, der im Rahmen der Gesamtstruktur zu prüfen ist.
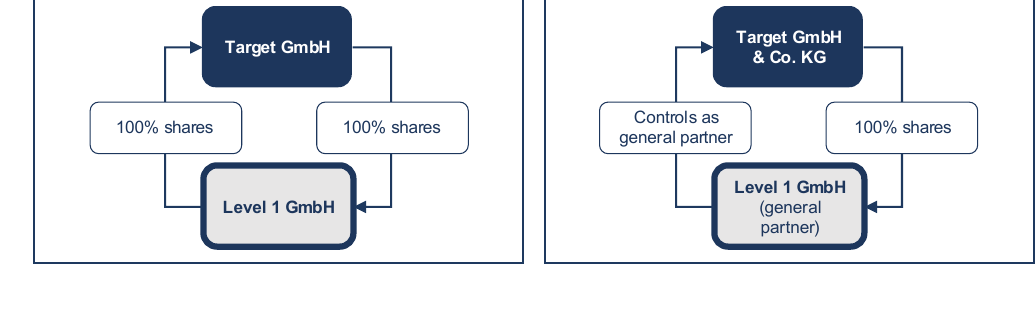
Siehe Fallstudie 9 und Fallstudie 10.
Stiftungen, Trusts, Vereine und Genossenschaften
Juristische Personen, die keine Gesellschaften sind, erfordern eigene Prüfungsrahmen. Die folgende Darstellung ist die Auslegung von Transparify, wie die allgemeinen Vorschriften der Art. 51–54 AMLR zu Eigentumsbeteiligung und Kontrolle auf diese Strukturen anzuwenden sind, denn die AMLR enthält für Stiftungen, Trusts, Vereine und Genossenschaften keine rechtsformspezifischen Regeln wie für Kapitalbeteiligungen an Gesellschaften.
Bei den meisten dieser Strukturen wird der passende Erfassungsablauf automatisch durch die gewählte Rechtsform ausgelöst (Stiftung, e.V., eG oder GmbH & Co. KG / KG / KGaA). Trusts sind die Ausnahme: Ein Trust ist keine Rechtsform der Gesellschaft selbst, sondern eine Art, wie eine Eigentumsbeteiligung gehalten werden kann; er wird daher je Eigentumsbeteiligung erfasst und nicht je Gesellschaft.
| Struktur | Prüfungsgrundlage | Wie die Daten erfasst werden |
|---|---|---|
| Stiftungsrollen | Gründer (Art. 57 Abs. 1 Buchst. a AMLR) und Mitglieder des Leitungsorgans in seiner Leitungsfunktion (Buchst. b) sind zwingend; Mitglieder von Aufsichts- oder Beratungsgremien und Begünstigte (einzeln oder als Kategorie) werden erfasst, soweit vorhanden; jede andere kontrollierende Person ist ein Auffangtatbestand (Buchst. e). | Automatisch ausgelöst bei der Rechtsform Stiftung. Der reguläre Schritt zur Eigentumsbeteiligung entfällt vollständig; die Rollen werden direkt in einem eigenen Fragebogen in Schritt 3 erfasst. |
| Trusts | Settlor und Trustee sind jeweils zwingend (Art. 58 Abs. 1 AMLR); ein Protektor wird, sofern vorhanden, gesondert erfasst. Ob es sich um einen gewöhnlichen Trust oder einen Discretionary Trust handelt, entscheidet darüber, ob Begünstigte, Objekte einer Ermächtigung, Letztbegünstigte bei Nichtausübung der Ermächtigung und ausgewählte Begünstigte anzugeben sind. | Nicht an eine Rechtsform gebunden. Erfasst als Zusatz je Kategorie der Eigentumsbeteiligung: Für jede Eigentumsbeteiligung beantwortet der Nutzer die Frage „über einen Trust gehalten?“ und durchläuft bei Ja die Folgefragen zu Rollen und Trust-Art. |
| Vereinsvorstand | Die Vorstandsmitglieder werden unmittelbar als kontrollierendes Organ erfasst; die Stimmverhältnisse in der Mitgliederversammlung werden nicht gesondert abgebildet. | Automatisch ausgelöst bei der Rechtsform e.V. Die Erfassung der Eigentumsbeteiligung entfällt vollständig und wird durch den Schritt zu den Vorstandsmitgliedern ersetzt. |
| Stimmrechte in der Genossenschaft | Standardmäßig gilt gleiches Stimmrecht je Mitglied, automatisch aus der Mitgliederzahl berechnet, sofern nicht die konkrete Satzung als abweichende Angabe erfasst wird. | Automatisch ausgelöst bei der Rechtsform eG. Der Stimmrechtsanteil wird berechnet und nicht manuell eingegeben, sofern er nicht überschrieben wird. |
| Komplementär | In einer Kommanditgesellschaft übt der Komplementär unabhängig von seiner Kapitaleinlage die operative Kontrolle aus: anderweitige Kontrolle, keine Eigentumsbeteiligung. | Automatisch ausgelöst bei den Rechtsformen GmbH & Co. KG, KG und KGaA. Neben der regulären Erfassung der Beteiligungen erscheint ein eigener Abschnitt zur Kontrolle durch den Komplementär. |
Trusts
Bei den meisten dieser Strukturen wird der passende Erfassungsablauf automatisch durch die gewählte Rechtsform ausgelöst. Trusts sind die Ausnahme: Ein Trust ist keine Rechtsform der Gesellschaft selbst, sondern eine Art, wie eine Eigentumsbeteiligung gehalten werden kann; er wird daher je Eigentumsbeteiligung erfasst und nicht je Gesellschaft.
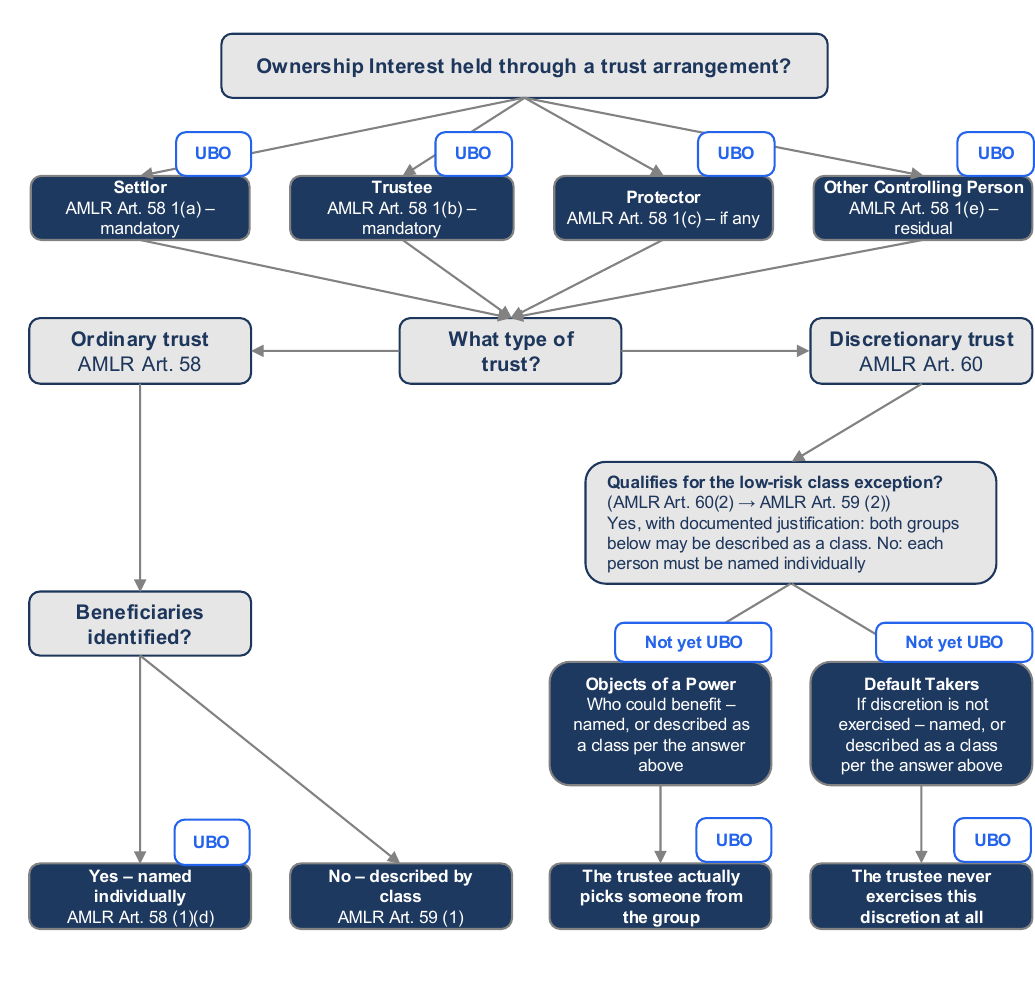
Für jede Eigentumsbeteiligung, die über einen Trust gehalten wird, prüft Transparify die Kontrolle nach Art. 58 Abs. 1 AMLR. Da der Zusatz je Kategorie der Eigentumsbeteiligung gilt, kann derselbe Beteiligte bei derselben Gesellschaft für Anteile eine andere Trust-Struktur haben als für Stimmrechte.
Eigentumsbeteiligung über einen Trust gehalten?
- Settlor: Art. 58 Abs. 1 Buchst. a AMLR, zwingend (wirtschaftlicher Eigentümer)
- Trustee: Art. 58 Abs. 1 Buchst. b AMLR, zwingend (wirtschaftlicher Eigentümer)
- Protektor: Art. 58 Abs. 1 Buchst. c AMLR, sofern vorhanden (wirtschaftlicher Eigentümer)
- Sonstige kontrollierende Person: Art. 58 Abs. 1 Buchst. e AMLR, Auffangtatbestand (wirtschaftlicher Eigentümer)
- Gewöhnlicher Trust (Art. 58 AMLR): Begünstigte bestimmt?
- Ja, einzeln benannt: Art. 58 Abs. 1 Buchst. d AMLR (wirtschaftlicher Eigentümer)
- Nein, als Kategorie beschrieben: Art. 59 Abs. 1 AMLR (wirtschaftlicher Eigentümer)
- Discretionary Trust (Art. 60 AMLR): Greift die Ausnahme für Kategorien mit geringem Risiko? (Art. 60 Abs. 2 → Art. 59 Abs. 2 AMLR) Ja, mit dokumentierter Begründung: Beide nachfolgenden Gruppen dürfen als Kategorie beschrieben werden. Nein: Jede Person ist einzeln zu benennen
- Objekte einer Ermächtigung: Wer begünstigt werden könnte, benannt oder je nach obiger Antwort als Kategorie beschrieben. Noch kein wirtschaftlicher Eigentümer → Der Trustee wählt tatsächlich jemanden aus der Gruppe aus → wirtschaftlicher Eigentümer
- Letztbegünstigte bei Nichtausübung der Ermächtigung: Für den Fall, dass das Ermessen nicht ausgeübt wird, benannt oder je nach obiger Antwort als Kategorie beschrieben. Noch kein wirtschaftlicher Eigentümer → Der Trustee übt dieses Ermessen überhaupt nicht aus → wirtschaftlicher Eigentümer
Stiftungsrollen
Nach der AMLR sind rechtsfähige und nicht rechtsfähige Stiftungen des Privatrechts (sofern sie nicht gemeinnützig sind) uneingeschränkt eintragungspflichtig, während Stiftungen des öffentlichen Rechts vollständig ausgenommen sind.
Bei einer Stiftung löst bereits die Rechtsform diese rollenbasierte Prüfung aus (Art. 57 Abs. 1 Buchst. a–e AMLR): Der Schritt zur Eigentumsbeteiligung entfällt vollständig, und jede der folgenden Rollen wird unmittelbar erfasst:
Immer erforderlich: in jeder Stiftung vorhanden
- Gründer (wirtschaftlicher Eigentümer): Jede Stiftung hat per Definition Gründer; kein vollständiger Eintrag ist eine Lücke. (Art. 57 Abs. 1 Buchst. a AMLR)
- Mitglieder des Leitungsorgans (wirtschaftlicher Eigentümer): Die Leitungsfunktion besteht in einer Stiftung immer. (Art. 57 Abs. 1 Buchst. b AMLR)
Bedingt: abhängig von der Ja/Nein-Antwort für diese Stiftung
- Aufsichts- oder Beratungsgremium? (wirtschaftlicher Eigentümer) Ja → Die Mitglieder des Aufsichts- oder Beratungsgremiums werden als zusätzliche kontrollierende Rolle erfasst. Nein → Entfällt; es wird nichts weiter erfasst.
- Bestimmte Begünstigte benannt? (wirtschaftlicher Eigentümer) Ja → Jeder Begünstigte wird einzeln namentlich erfasst. Nein → Stattdessen ist eine Kategorie von Begünstigten anzugeben (Freitext, darf nicht leer bleiben).
Auffangtatbestand: erfasst jede Person mit Kontrolle, die oben noch nicht abgedeckt ist
- Andere Person, die Kontrolle ausübt (wirtschaftlicher Eigentümer): Auffangtatbestand, optional, da nicht jede Stiftung über die oben genannten Rollen hinaus eine weitere kontrollierende Person hat.
Strukturelle Sonderfälle: Vereine (e.V.)
Die AMLR enthält keine rechtsformspezifischen Regeln für Vereine. Die folgende Darstellung gibt die Auslegung von Transparify wieder, wie die allgemeinen Vorschriften zu Eigentumsbeteiligung und Kontrolle (Art. 51–54) auf einen eingetragenen Verein anzuwenden sind.
So funktioniert die Prüfung
- Kein Stammkapital, daher entfällt der Schritt zur Eigentumsbeteiligung
- Dieselben sieben Kontrollfaktoren nach Art. 53 AMLR wie bei jeder anderen juristischen Person
- Einschließlich der Zurechnung über eine Kette, wenn Kontrolle über eine zwischengeschaltete Struktur läuft
Vorstandsmitgliedschaft für sich allein
- Wird nicht für sich allein als Kontrollfaktor behandelt
- Ein Vorstandsmitglied ist nur dann wirtschaftlicher Eigentümer, wenn es gesondert einen der sieben Faktoren erfüllt
- Beispiel: ein in der Satzung vorbehaltenes Vetorecht, nicht die bloße Vorstandsmitgliedschaft
Rückgriff auf die Führungsebene
- Greift automatisch, wenn niemand über einen Kontrollfaktor die Voraussetzungen erfüllt
- Derselbe Rückgriff wie bei jeder anderen juristischen Person ohne feststellbaren wirtschaftlichen Eigentümer
- Die geschäftsführenden Vorstandsmitglieder werden dann als Angehörige der Führungsebene erfasst
Strukturelle Sonderfälle: Genossenschaften (eG)
Die AMLR enthält keine rechtsformspezifischen Regeln für Genossenschaften. Die folgende Darstellung ist die Auslegung von Transparify, wie die allgemeinen Vorschriften der Art. 51–54 AMLR zu Eigentumsbeteiligung und Kontrolle auf eine eG anzuwenden sind.
Typischerweise weichen in Genossenschaften die Prozentsätze für Anteile und Stimmrechte voneinander ab, wenn das Kapital ungleich auf die Mitglieder verteilt ist.
Prüfungsgrundlage
- Standardmäßig gilt gleiches Stimmrecht je Mitglied, entsprechend dem in Genossenschaftssatzungen üblichen Grundsatz „ein Mitglied, eine Stimme“.
- Der Stimmrechtsanteil je Mitglied wird automatisch aus der Mitgliederzahl berechnet.
- Sieht die konkrete Satzung eine andere Verteilung vor, kann der Wert überschrieben werden.
So erfasst das Tool dies
- Automatisch ausgelöst, wenn als Rechtsform eG gewählt ist.
- Der Stimmrechtsanteil wird berechnet und nicht manuell eingegeben.
- Der berechnete Wert wird nur ersetzt, wenn eine satzungsbasierte abweichende Angabe erfasst wird.
Siehe Fallstudie 8.
Strukturelle Sonderfälle: Komplementäre in einer Kommanditgesellschaft
Gilt für Kommanditgesellschaften (KG, GmbH & Co. KG oder KGaA), in denen die Geschäftsführung durch den Komplementär und nicht durch die Gesellschaft selbst ausgeübt wird.
Prüfungsgrundlage
- Der Komplementär übt die operative Kontrolle über die Kommanditgesellschaft unabhängig von seiner Kapitaleinlage aus: Das ist anderweitige Kontrolle (Art. 53 2 (a) AMLR), keine Eigentumsbeteiligung.
- Ist der Komplementär selbst eine juristische Person, wird die Kontrolle indirekt über diejenigen ausgeübt, die diese juristische Person kontrollieren: Es ist über eine Mehrheitsbeteiligung an der Komplementärin oder über deren eigene Kontrollfaktoren durchzugreifen.
- Führt dieser Durchgriff zu keiner natürlichen Person, greift für die Kommanditgesellschaft der Rückgriff auf die Führungsebene. Da eine Kommanditgesellschaft kein eigenes Leitungsorgan hat, sind die Angehörigen der Führungsebene diejenigen der Komplementär-Gesellschaft, nicht einer nicht existierenden Geschäftsführung der Kommanditgesellschaft selbst.
So erfasst das Tool dies
- Automatisch ausgelöst bei den Rechtsformen GmbH & Co. KG, KG und KGaA.
- Neben der regulären Erfassung der Beteiligungen erscheint ein eigener Abschnitt zur Kontrolle durch den Komplementär.
- Ist der Komplementär eine juristische Person, wird deren eigene Struktur erfasst und genauso durchgerechnet wie jede andere Zwischengesellschaft.
Siehe Fallstudie 9.
Weitere Personenangaben
Festzustellen, wer wirtschaftlicher Eigentümer ist, ist nur ein Teil der Eintragungspflicht. Die nach Art. 62 Abs. 1 AMLR entworfenen technischen Durchführungsstandards (ITS) verlangen außerdem, für jeden ermittelten wirtschaftlichen Eigentümer weitere Personenangaben vorzuhalten und zu melden, zusammen mit dem Berechnungsweg, der seinen Status begründet hat:
- Geburtsdatum, Staatsangehörigkeit(en) und Geburtsort
- Land des Wohnsitzes und Wohnanschrift
- Art und Nummer des Ausweisdokuments
- Das Datum, ab dem das wirtschaftliche Interesse besteht
Die meisten dieser Felder sind einfache, eindeutige Merkmale der Person. Das Datumsfeld nicht: Transparify erfasst es gesondert für jede Art der Eigentumsbeteiligung oder Kontrolle, nach der eine Person wirtschaftlicher Eigentümer ist, und nicht als ein Datum je Person. Das folgt dem Aufbau von Art. 62 Abs. 1 Buchst. b AMLR selbst: Das Datum steht im selben Buchstaben wie „Art und Umfang des wirtschaftlichen Interesses …, ob über eine Eigentumsbeteiligung oder anderweitige Kontrolle“, also genau in der Bestimmung, die die einzelnen Arten des wirtschaftlichen Eigentums unterscheidet. Es entspricht auch der Praxis: Verschiedene Arten können zu unterschiedlichen Zeitpunkten entstehen oder wegfallen.
Fazit
Die vorstehenden Abschnitte behandeln die AMLR vollständig: zwei Stränge, die unabhängig voneinander geprüft werden, eine Regel zum gleichzeitigen Bestehen, die beide über beliebig viele Ebenen verbindet, sieben verschiedene Wege, auf denen Kontrolle ganz ohne Beteiligung entstehen kann, und eine Reihe von Strukturen, Nominee-Vereinbarungen, Komplementäre, Trusts, Stiftungen, die von vornherein nicht in das Modell der Beteiligungskette passen.
Das Wichtigste im Überblick
- Eigentumsbeteiligung (Art. 52 AMLR): Eine natürliche Person ist ab 25 % wirtschaftlicher Eigentümer, direkt oder indirekt gehalten, in fünf eigenständig geprüften Kategorien: Anteile, Stimmrechte, Recht auf einen Anteil an Gewinnen, an anderen internen Ressourcen und am Liquidationssaldo.
- Indirekte Beteiligungen folgen dem Multiplikationsansatz: Die Prozentsätze werden entlang jeder Kette multipliziert und über parallele Ketten addiert, wobei eigene Anteile auf jeder Ebene aus dem Nenner herausgerechnet werden.
- Kontrolle (Art. 53 AMLR) teilt sich in zwei Zweige: Kontrolle durch Eigentumsbeteiligung verlangt eine eindeutige Mehrheit von 50 % zuzüglich eines Anteils auf jeder einzelnen Ebene einer Kette und wird nie wie nach Art. 52 AMLR addiert; die anderweitige Kontrolle umfasst sieben weitere Tatbestände: Bestellungsrechte, Vetorechte, Entscheidung über Gewinnausschüttungen, gemeinsam handelnde Personen, Nominee-Vereinbarungen, Beziehungen zwischen Familienangehörigen sowie förmliche oder informelle Vereinbarungen.
- Art. 54 AMLR rechnet das wirtschaftliche Eigentum über beide Stränge in beide Richtungen zu: Buchst. a, wenn eine Person eine Gesellschaft kontrolliert, die ihrerseits eine Eigentumsbeteiligung an der Zielgesellschaft hält; Buchst. b, wenn eine Person eine Eigentumsbeteiligung an einer Gesellschaft hält, die ihrerseits die Zielgesellschaft kontrolliert.
- Erfüllt keine natürliche Person die Voraussetzungen eines wirtschaftlichen Eigentümers, greift der Rückgriff auf die Angehörigen der Führungsebene (Art. 22 Abs. 2, Art. 63 Abs. 4 AMLR).
- Stiftungen, Trusts, Vereine, Genossenschaften und Komplementäre fallen jeweils aus dem Standardmodell der Beteiligungskette heraus und werden nach eigenen Regeln geprüft: Art. 57 AMLR für Stiftungen, Art. 58 bis 60 AMLR für Trusts, die allgemeinen Kontrollvorschriften für Vereinsvorstände und Komplementäre und ein berechneter Standardwert gleicher Stimmrechte für Genossenschaften.
Weiterlesen: Fallstudien · Transparify: Von der Verordnung zur Software