
Transparify Whitepaper · Kapitel 3
Strang B: Kontrolle (Art. 53 AMLR)
Art. 53 AMLR bestimmt Kontrolle als die Möglichkeit einer natürlichen Person, innerhalb der juristischen Person direkt oder indirekt erheblichen Einfluss auszuüben und entsprechende Entscheidungen zu erzwingen. Kontrolle wirkt über zwei Unterstränge.
Kontrolle durch Eigentumsbeteiligung (Art. 53 Abs. 2 AMLR)
Eine natürliche Person, die direkt oder indirekt eine Mehrheitsbeteiligung hält, also 50 % zuzüglich eines der Anteile, der Stimmrechte oder einer sonstigen Eigentumsbeteiligung, übt Kontrolle durch Eigentumsbeteiligung aus. Anders als die Schwelle von 25 % nach Art. 52 AMLR, bei der die Ergebnisse paralleler Ketten addiert werden, verlangt die Kontrolle durch Eigentumsbeteiligung nach Art. 53 AMLR eine eindeutige, geschlossene Mehrheit auf jeder einzelnen Ebene innerhalb einer Beteiligungskette.
Anderweitige Kontrolle (Art. 53 Abs. 3 und 4 AMLR)
Die anderweitige Kontrolle trägt dem Umstand Rechnung, dass beherrschender Einfluss unabhängig von Beteiligungsquoten ausgeübt werden kann. Die Faktoren des Art. 53 Abs. 3 knüpfen an förmliche, dokumentierte Rechte an, die sich unmittelbar an einer bestimmten Schwelle messen lassen. Die Faktoren des Art. 53 Abs. 4 beruhen auf Beziehungen, die oft nicht dokumentiert sind; hier muss zunächst die Beziehung selbst erschlossen werden, bevor beurteilt werden kann, ob sie beherrschenden Einfluss vermittelt.
Art. 54 AMLR: Gleichzeitiges Bestehen von Eigentumsbeteiligung und Kontrolle
Art. 54 AMLR regelt Fälle, in denen Eigentumsbeteiligung und Kontrolle in derselben Gesellschaftsstruktur nebeneinander bestehen. Das ist nicht auf mehrstufige Ketten beschränkt: Dieselbe Logik gilt auch für einstufige (direkte) Strukturen. Die Vorschrift enthält zwei Zurechnungsregeln, die die Kette in beide möglichen Richtungen abdecken:
54a: Kontrolle → Eigentumsbeteiligung → Zielgesellschaft
„diejenigen natürlichen Personen, die direkt oder indirekt, durch Eigentumsbeteiligung oder anderweitig diejenigen juristischen Personen kontrollieren, die einzeln oder kumulativ eine direkte Eigentumsbeteiligung an der Gesellschaft halten“
→ Die Person kontrolliert die Zwischengesellschaft; die Zwischengesellschaft hält die Eigentumsbeteiligung an der Zielgesellschaft
54b: Eigentumsbeteiligung → Kontrolle → Zielgesellschaft
„diejenigen natürlichen Personen, die einzeln oder kumulativ, direkt oder indirekt eine Eigentumsbeteiligung an derjenigen Gesellschaft halten, die die Gesellschaft direkt oder indirekt durch Eigentumsbeteiligung oder anderweitig kontrolliert“
→ Die Person hält die Eigentumsbeteiligung an der Zwischengesellschaft; die Zwischengesellschaft kontrolliert die Zielgesellschaft.
Diese Vorschriften verlangen, Eigentumsbeteiligung und Kontrolle auf jeder Ebene einer mehrstufigen Struktur gleichzeitig und unabhängig voneinander zu prüfen, nicht als alternative Wege, sondern als parallele Prüfungen.
Kontrollfaktoren nach Art. 53 AMLR
Hinweis: Nicht jeder Kontrollfaktor wird in diesem Whitepaper vertieft. Die folgenden Abschnitte konzentrieren sich auf die Faktoren, die in der Praxis am häufigsten falsch angewendet werden; die übrigen werden unmittelbar wie oben beschrieben angewendet.
Beispiele: Fallstudie 6 und Fallstudie 16 (Vetorechte), Fallstudie 15 (Bestellungsrechte), Fallstudie 17 (Gewinnausschüttung).
Nominee-Vereinbarungen im Detail I
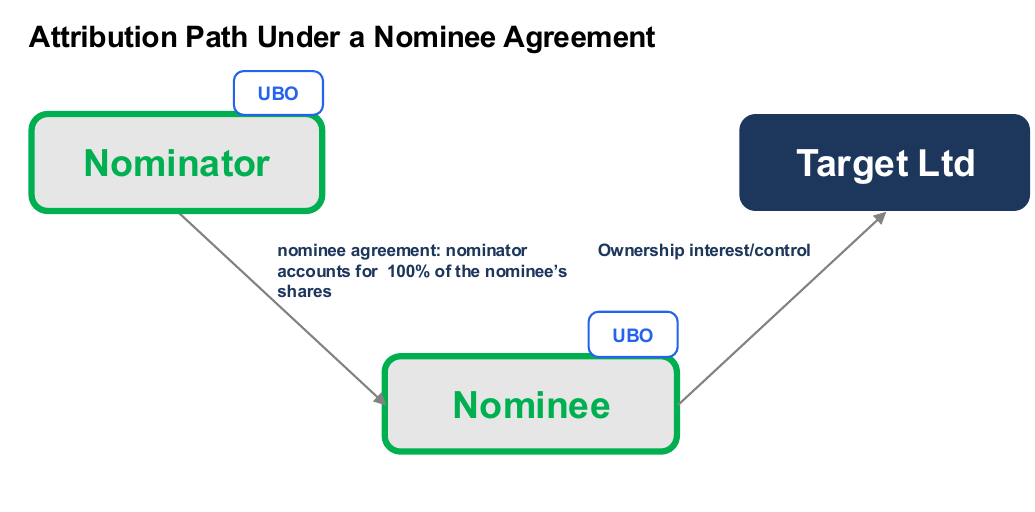
Eine Nominee-Vereinbarung liegt vor, wenn eine Partei, der Nominee, aufgrund einer förmlichen oder informellen Vereinbarung eine Eigentumsbeteiligung hält oder einen Kontrollfaktor ausübt, und zwar für eine andere Person, den Nominator. Nominee und Nominator können jeweils natürliche oder juristische Personen sein. Was der Nominee für den Nominator hält, kann jede der fünf Kategorien der Eigentumsbeteiligung oder jeder der sechs übrigen Kontrollfaktoren nach Art. 53 Abs. 3 und 4 AMLR sein.
Der Nominee ist wirtschaftlicher Eigentümer aus dem Grund, der unmittelbar auf ihn selbst zutrifft: durch Eigentumsbeteiligung (Art. 52 AMLR), sobald seine eigene erfasste Beteiligung 25 % oder mehr erreicht, oder durch Kontrolle (Art. 53 AMLR), wenn er selbst einen der anderen Kontrollfaktoren innehat.
Beim Nominator liegt der Fall anders. Was immer der Nominee für ihn hält, einen Anteil, ein Gewinnbeteiligungsrecht oder einen Kontrollfaktor wie ein Vetorecht, der Nominator hält diese Beteiligung nicht selbst. Die Art seines wirtschaftlichen Eigentums ist stets Kontrolle, vermittelt durch die Nominee-Vereinbarung selbst (Art. 53 Abs. 4 Buchst. c AMLR), niemals Eigentumsbeteiligung, unabhängig davon, was der Nominee tatsächlich hält.
Der zusammen mit dieser Art angegebene Umfang ist in allen drei Fällen ein Prozentsatz: Bei einer Eigentumsbeteiligung ist es der Teil der Beteiligung des Nominee, der diesem Nominator zuzurechnen ist; bei einem Kontrollfaktor beträgt er fest 100 %, da das Tool einen Kontrollfaktor als vollständiges Glied behandelt; bei gleichzeitigem Bestehen ist es der Prozentsatz, der auf die Eigentumsbeteiligung entfällt. Die Werte werden an derselben Schwelle von 25 % gemessen, die auch sonst in diesem Rahmen gilt: Der anteilsbezogene Wert erfüllt sie erst, wenn er diese Höhe tatsächlich erreicht, der auf 100 % festgesetzte Wert für einen Kontrollfaktor erfüllt sie immer.
Fallstricke bei der Kontrolle: Nominee-Vereinbarungen im Detail II
Hält oder übt ein Nominee dieselbe Beteiligung oder denselben Faktor für mehr als einen Nominator aus, oder nur teilweise für einen, ist bei einer Eigentumsbeteiligung der maßgebliche Wert die Beteiligung des Nominee multipliziert mit dem Anteil dieses Nominators an der Vereinbarung. Ein Kontrollfaktor, den mehrere Nominatoren teilen, führt schlicht zu einem Eintrag als wirtschaftlicher Eigentümer je Nominator; ein Kontrollfaktor lässt sich nicht aufteilen wie ein Prozentsatz.
Auch ein Trustee, ein Stiftungsvorstand oder ein Vereinsvorstand kann als Nominee für einen anderen handeln, genau wie ein gewöhnlicher Gesellschafter. In diesem Fall wird die Rolle selbst nach denselben Grundsätzen dem tatsächlichen Nominator zugerechnet: Die Art ist Kontrolle (Art. 53 Abs. 4 Buchst. c AMLR), und der Umfang folgt den oben dargestellten Regeln.
Ist der Nominee oder der Nominator selbst eine juristische Person, wird er über seine eigene Beteiligungs- und Kontrollstruktur bis zu natürlichen Personen aufgelöst, genau wie jede andere juristische Person in der Kette.
Siehe Fallstudie 7.
Fallstricke bei der Kontrolle: Gemeinsam handelnde Personen
Art. 53 Abs. 3 Buchst. a AMLR knüpft diesen Tatbestand ausdrücklich an Stimmrechte: die Möglichkeit, „die Mehrheit der Stimmrechte in der Gesellschaft auszuüben, unabhängig davon, ob sie von gemeinsam handelnden Personen geteilt werden oder nicht“. Eine abgestimmt handelnde Gruppe erfüllt diesen Tatbestand erst, wenn ihre gemeinsamen Stimmrechte 50 % übersteigen, also dieselbe Mehrheitsschwelle, die für die Kontrolle durch Eigentumsbeteiligung gilt (Art. 53 Abs. 2 AMLR). Unterhalb dieser Schwelle begründet gemeinsames Handeln für sich allein keinen wirtschaftlichen Eigentümer.
Nach der AMLR ist zu prüfen:
- Ob eine förmliche oder informelle Vereinbarung über gemeinsames Handeln besteht oder sich aus durchgängig abgestimmtem Verhalten ableiten lässt
- Wer das Recht hat, die abgestimmte Ausübung der Rechte für die Gruppe zu steuern
- Welchen Anteil der Stimmrechte die gemeinsam handelnde Gruppe insgesamt vertritt und ob dieser gemeinsame Anteil die Schwelle für erheblichen Einfluss überschreitet, wo immer diese liegen mag. Transparify setzt für gebündelte Beteiligungen eine Schwelle von mehr als 50 % an
Weiterlesen: Angehörige der Führungsebene und Sonderstrukturen · Fallstudien