
Transparify Whitepaper · Kapitel 2
Strang A: Eigentumsbeteiligung (Art. 52 AMLR)
Teil 2: Die Berechnungslogik im Detail
Eine vertiefte Darstellung, wie Eigentumsbeteiligung, Kontrolle, ihr gleichzeitiges Bestehen, der Rückgriff auf die Angehörigen der Führungsebene und strukturelle Sonderfälle nach der AMLR geprüft werden und wie jede Regel in eine eindeutige Berechnungslogik übersetzt wird.
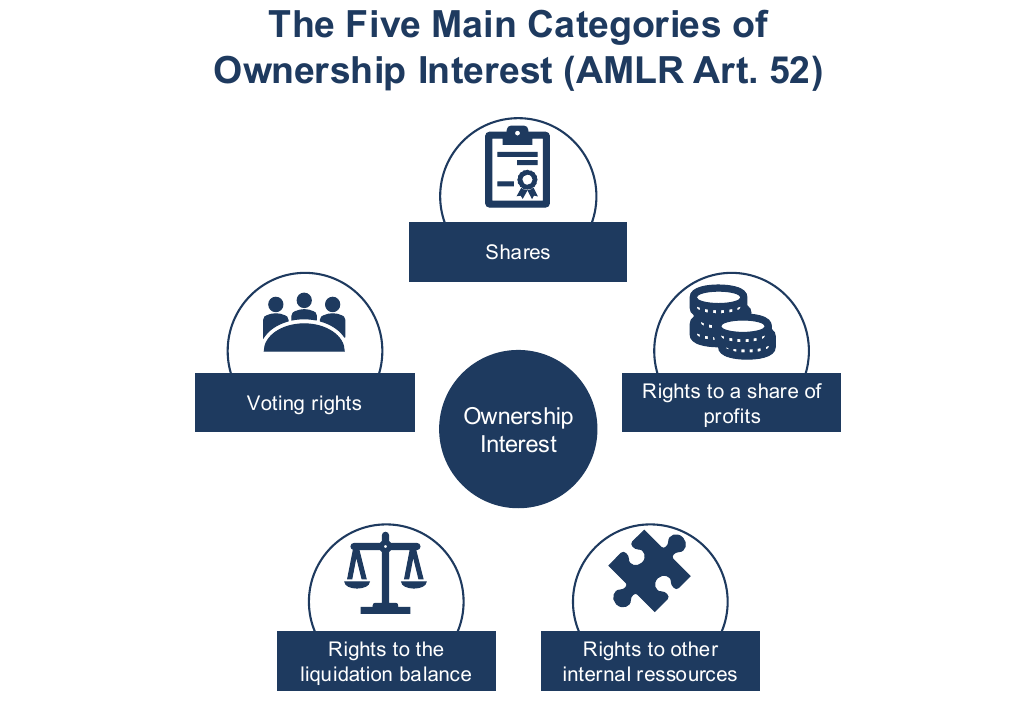
Die fünf Hauptkategorien der Eigentumsbeteiligung
Wirtschaftlicher Eigentümer durch Eigentumsbeteiligung ist jede natürliche Person, die direkt oder indirekt 25 % oder mehr an der Gesellschaft hält. Nach der AMLR umfasst die Eigentumsbeteiligung (mindestens):
- Anteile (Kapitalbeteiligung an der Gesellschaft)
- Stimmrechte (Anteil der Stimmen, die in der Gesellschafterversammlung oder einem vergleichbaren Organ ausgeübt werden können)
- Recht auf einen Anteil an Gewinnen
- Recht auf einen Anteil an anderen internen Ressourcen
- Recht auf einen Anteil am Liquidationssaldo
Jede dieser Kategorien wird nach der AMLR eigenständig geprüft, und Transparify erfasst alle fünf unmittelbar. Daraus ergeben sich zugleich Folgen dafür, wie Eigentumsbeteiligungen über mehrstufige Strukturen berechnet und verkettet werden; die folgenden Abschnitte gehen darauf näher ein.
Gewinnanteil, Liquidationssaldo und andere interne Ressourcen
Anteile und Stimmrechte sind (in den meisten Fällen) greifbar und gut dokumentiert. Die übrigen drei Kategorien der Eigentumsbeteiligung verweisen auf reale, anerkannte rechtliche Gestaltungen, auch wenn überhaupt keine Kapital- oder Stimmrechtsposition besteht:
- Nießbrauch an einem Anteil (in Deutschland z. B. §§ 1030, 1068 BGB): Der Nießbraucher erhält die Gewinnausschüttung, ohne selbst den Anteil oder Stimmrechte zu halten.
- Genussrechte und stille Beteiligungen: rein vertragliche Gewinnbeteiligung, teilweise auch am Liquidationserlös, ohne Mitgliedschaft oder Stimmrechte.
- Unterbeteiligung: eine mittelbare Beteiligung an der Beteiligung eines anderen.
- Virtuelle Beteiligungsprogramme (VSOP, Phantom Stocks): verbreitet bei Start-ups, vertragliche Beteiligung an Gewinn oder Exit-Erlös ohne gesellschaftsrechtliche Mitgliedschaft.
- Liquidationspräferenzen in Gesellschaftervereinbarungen: vertraglicher Vorrang oder ein Vielfaches am Exit-Erlös, unabhängig vom zugrunde liegenden Kapitalanteil.
Bereinigung um eigene Anteile
Hält eine Gesellschaft eigene Anteile, stellen diese keine externe Beteiligung dar und sind aus dem Nenner herauszurechnen, bevor der effektive Prozentsatz jedes externen Gesellschafters berechnet wird.
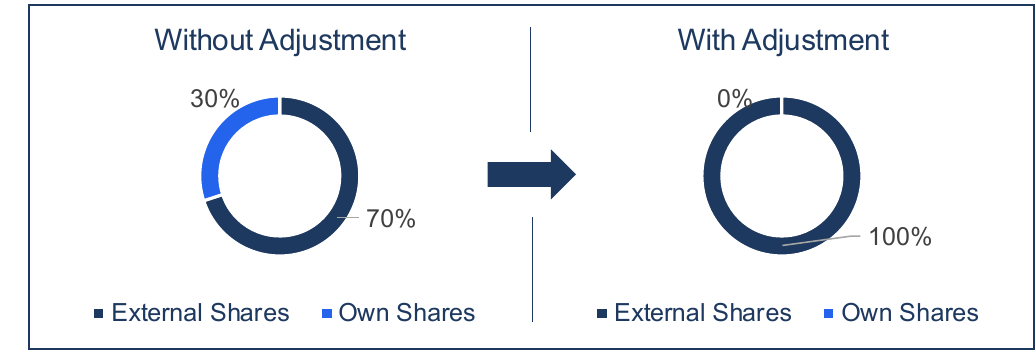
Siehe Fallstudie 3 und Fallstudie 4.
Mehrstufige Ketten: Der Multiplikationsansatz (Art. 52 Abs. 1 AMLR)
Bei mehrstufigen Gesellschaftsstrukturen ermittelt die AMLR die indirekte Beteiligung nach dem Multiplikationsansatz: Die Beteiligungsquoten werden über jede Ebene hinweg multipliziert, um die letztliche Beteiligung zu bestimmen. Eine Kette ist der einzelne Pfad über zwischengeschaltete Gesellschaften, der die zu prüfende Gesellschaft mit der natürlichen Person verbindet, die letztlich die Eigentumsbeteiligung hält. Hält eine natürliche Person Beteiligungen über mehrere getrennte Ketten, wird jede Kette für sich bis zur letzten Ebene berechnet, und die Ergebnisse werden addiert.
Grundregeln für mehrstufige Ketten:
- Die Logik von Transparify verkettet jede Kategorie der Eigentumsbeteiligung (Anteile, Stimmrechte, Recht auf einen Anteil an Gewinnen, an anderen internen Ressourcen und am Liquidationssaldo) über alle Ebenen innerhalb ihrer eigenen Kategorie: Eine Kette, die mit Anteilen beginnt, bleibt bei Anteilen. Nur wenn für eine zwischengeschaltete Gesellschaft kein Wert für die verfolgte Kategorie erfasst ist, wird eng begrenzt ersatzweise auf deren Anteile oder Stimmrechte zurückgegriffen, je nachdem, was vorliegt. Das ist eine von zwei möglichen Lesarten des Art. 52 Abs. 1 AMLR; siehe Verkettung innerhalb derselben Kategorie.
- Führen mehrere Wege von derselben natürlichen Person zur selben Zielgesellschaft, werden die berechneten Prozentsätze aus jedem Weg und jeder Kategorie addiert.
- Die Bereinigung um eigene Anteile wird auf jeder Ebene der zwischengeschalteten Gesellschaften vor dem Multiplikationsschritt vorgenommen.
- Zirkuläre Beteiligungen müssen erkannt werden: Enthält ein Pfad einen Zirkelbezug, gelten besondere Regeln (Zirkuläre Beteiligungen).
Auf jeder Ebene werden eigene Anteile und zirkuläre Beteiligungen (Rückbeteiligungen in den Pfad) aus der Berechnungsgrundlage herausgenommen, und die verbleibenden externen Prozentsätze werden vor jeder Multiplikation entlang der Kette auf diese verkleinerte Grundlage hochgerechnet.
Nach dieser Umsetzung entspricht die effektive indirekte Beteiligung dem Produkt der Beteiligungsquoten entlang jeder Beteiligungskette, getrennt nach Kategorie der Eigentumsbeteiligung. Beteiligungen, die dieselbe natürliche Person über verschiedene Ketten in derselben Kategorie erreichen, werden addiert.
Multiplikationsansatz
- Jede Kette verfolgen, je Kategorie über alle Ebenen
- Prozentsätze multiplizieren entlang jeder Kette
- Ergebnisse addieren aus mehreren Ketten zur selben Zielgesellschaft
Beispiel:
Natürliche Person → 80 % Stimmrechte → Zwischengesellschaft → 60 % Stimmrechte → Zielgesellschaft
80 % × 60 % = 48 % ≥ 25 % → wirtschaftlicher Eigentümer
Siehe Fallstudie 2.
Warum Anteile und Stimmrechte als strukturelle Ersatzgröße dienen
Die strukturelle Ersatzgröße ist für den Fall gedacht, dass bei einem bestimmten zwischengeschalteten Beteiligten der Anteil an Gewinnen, an anderen Ressourcen oder am Liquidationssaldo nie erfasst wurde. Statt die Kette an dieser Stelle abzubrechen, greift die Berechnung auf die Anteile oder Stimmrechte dieses Beteiligten zurück, die in der Regel vorliegen, sodass die Berechnung fortgesetzt werden kann.
Dieser Ersatz wirkt nur in eine Richtung: Anteile oder Stimmrechte können bei einem zwischengeschalteten Beteiligten einen fehlenden Wert in den drei übrigen Kategorien (Recht auf einen Anteil an Gewinnen, an anderen internen Ressourcen, am Liquidationssaldo) ersetzen. Umgekehrt nie. Das ist keine willkürliche Umsetzungsentscheidung; es spiegelt eine Asymmetrie wider, die im Gesellschaftsrecht selbst angelegt ist.
Warum diese Richtung trägt
- Ohne abweichende Vereinbarung gehen die meisten Gesellschaftsrechte davon aus, dass Gewinnanteil, Ansprüche auf interne Ressourcen und Liquidationserlös dem Kapitalanteil folgen (z. B. die Grundregel zur Gewinnverteilung in § 29 GmbHG)
- Anteile und Stimmrechte sind in der Praxis zudem die am verlässlichsten und einheitlichsten erfassten Daten realer Beteiligungsstrukturen (Gesellschafterlisten, Handelsregister); die übrigen drei Kategorien werden typischerweise nur dokumentiert, wenn bewusst von ihnen abgewichen wird
- Die Ersatzgröße folgt damit lediglich einer Grundregel, die das Gesellschaftsrecht bereits vorsieht.
Warum die Umkehrung nicht trägt
- Es gibt keine vergleichbare Grundregel, die aus einem dokumentierten Gewinn- oder Liquidationsanspruch einen Kapital- oder Stimmrechtsanteil ableitet
- Eine Gestaltung, die sich auf einen Anteil an Gewinnen oder am Liquidationserlös beschränkt und überhaupt keinen Kapital- oder Stimmrechtsanteil vermittelt, ist verbreitet und bewusst gewählt (stille Beteiligungen, Gewinnbeteiligungsrechte, Genussrechte), gerade um keine Kapital- oder Stimmrechtsposition zu schaffen
- Die Umkehrung würde einen Kapital- oder Stimmrechtsanteil erfinden, den die Beteiligten bewusst nicht begründen wollten
Verkettung innerhalb derselben Kategorie: Warum Art. 52 Abs. 1 AMLR Einheitlichkeit verlangt
Nach Art. 52 Abs. 1 AMLR wird das indirekte Eigentum berechnet, „indem die Anteile oder Stimmrechte oder sonstigen Eigentumsbeteiligungen, die von den zwischengeschalteten Gesellschaften in der Kette von Gesellschaften gehalten werden, … multipliziert und die Ergebnisse aus diesen verschiedenen Ketten addiert werden“. Dieser Wortlaut wird auf zwei Arten gelesen. Transparify verkettet innerhalb derselben Kategorie: Jede Kategorie der Eigentumsbeteiligung wird über die gesamte Kette als eigener, in sich stimmiger Prozentsatz berechnet. Eine kategorienübergreifende Verkettung hält einer Prüfung dessen, was Art. 52 Abs. 1 AMLR tatsächlich verlangt, nicht stand.
Warum die Verkettung innerhalb derselben Kategorie richtig ist
- Der Stimmrechtsanteil einer Person an der Zielgesellschaft ist nur aussagekräftig, wenn auf jeder Ebene der Kette Stimmrechtsanteile mit Stimmrechtsanteilen multipliziert werden
- Art. 52 Abs. 1 AMLR stellt eine bestimmte Frage, nämlich welchen Prozentsatz der Anteile, welchen Prozentsatz der Stimmrechte oder welchen Prozentsatz einer sonstigen Eigentumsbeteiligung eine Person hält. Werden die Kategorien innerhalb der Kette gemischt, entsteht eine Mischgröße, die keine dieser drei Fragen beantwortet
- Die Multiplikationslogik selbst gilt nur innerhalb einer Kategorie. Eine Kapitalbeteiligung von 40 % auf einer Ebene mit einer Stimmrechtsposition von 30 % auf der nächsten Ebene zu multiplizieren, ergibt keinen bestimmten Prozentsatz von irgendetwas
Warum die kategorienübergreifende Verkettung nicht trägt
- Das „oder“ in Art. 52 Abs. 1 AMLR nennt Anteile, Stimmrechte und sonstige Beteiligungen als alternative Grundlagen, nicht als austauschbare Einheiten, die miteinander zu multiplizieren wären
- Ein gemischtes Ergebnis lässt sich nicht an der Schwelle von 25 % messen, denn niemand kann „25 % von Anteilen mal Stimmrechten“ halten
- Jedes Recht ist ein rechtlich eigenständiges Instrument. Sie als austauschbar zu behandeln, unterstellt eine Umwandelbarkeit, die das Gesellschaftsrecht nicht vorsieht
Weiterlesen: Strang B: Kontrolle (Art. 53 AMLR) · Fallstudien