
Transparify Whitepaper · Kapitel 1
Der Rechtsrahmen
Dieser Teil beschreibt den regulatorischen Kontext, den Praktiker kennen sollten, bevor sie sich mit der Berechnungslogik in Teil 2 befassen. Er erklärt, was sich tatsächlich ändert, wenn die nationalen Umsetzungen der Richtlinien durch die unmittelbar geltende AMLR abgelöst werden, wer die Pflichten zu erfüllen hat und in welcher Rolle, und stellt den Rahmen der Art. 51 bis 54 vor. Dieser beruht auf zwei unabhängigen Prüfungssträngen, Eigentumsbeteiligung und Kontrolle, die der Rest dieses Whitepapers im Detail anwendet.
Von der Fragmentierung zur Harmonisierung
Die AMLR ersetzt ab dem 10. Juli 2027 die fragmentierten nationalen Umsetzungen der EU-Geldwäscherichtlinien 1 bis 6 durch eine unmittelbar geltende EU-Verordnung. Sie führt eine breitere und stärker strukturierte Prüfungsmethodik ein, die einheitlich angewendet und nachvollziehbar dokumentiert werden muss.
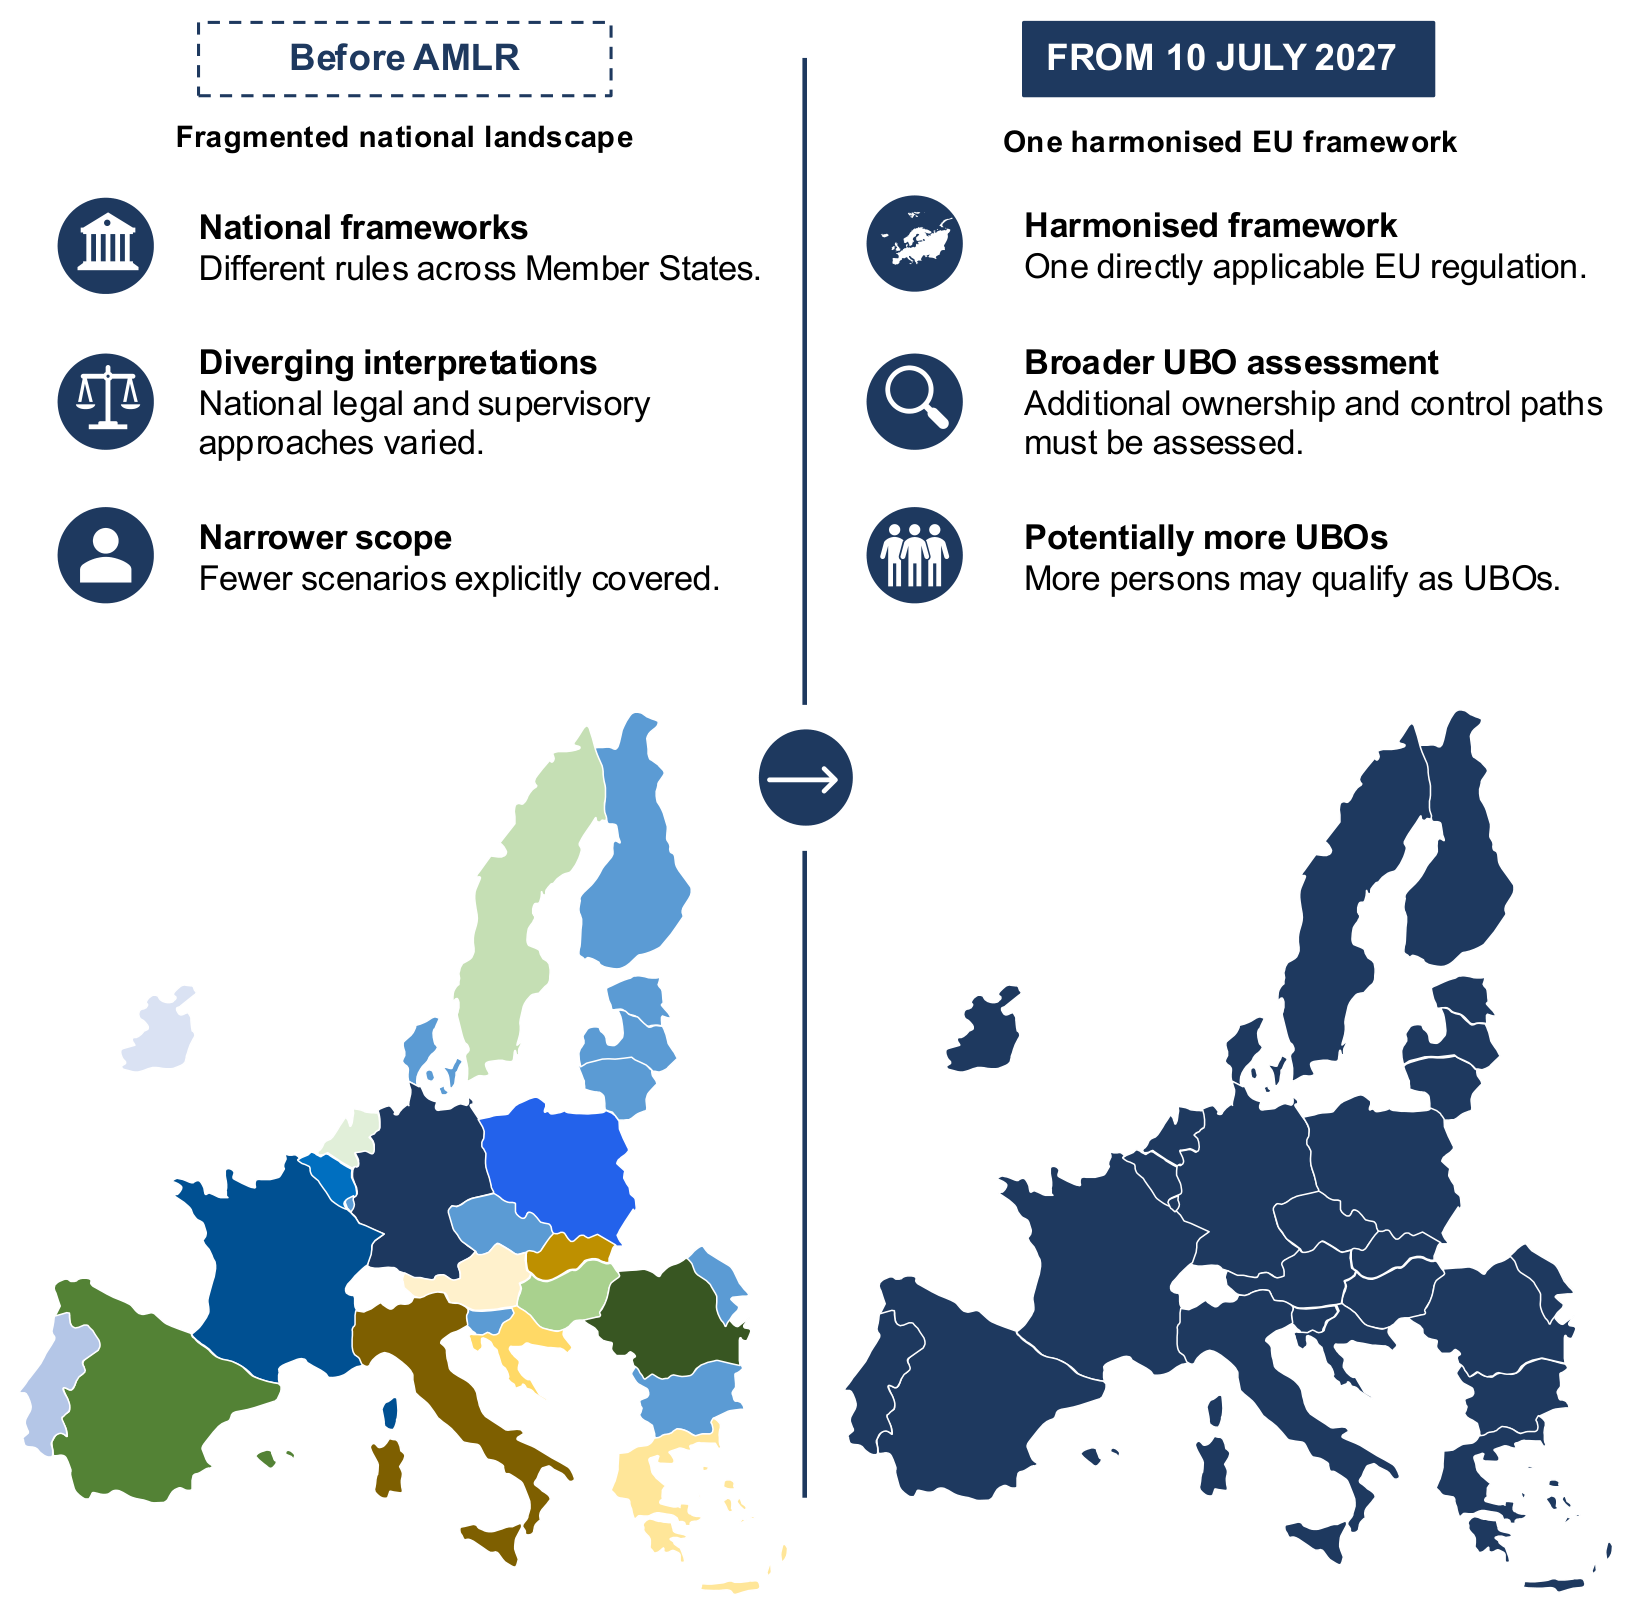
Vor der AMLR: Fragmentierte nationale Landschaft
- Nationale Regelwerke: Unterschiedliche Regeln in den Mitgliedstaaten.
- Abweichende Auslegungen: Nationale Rechts- und Aufsichtspraxis war uneinheitlich.
- Engerer Anwendungsbereich: Weniger Konstellationen ausdrücklich geregelt.
Ab dem 10. Juli 2027: Ein harmonisierter EU-Rahmen
- Harmonisierter Rahmen: Eine unmittelbar geltende EU-Verordnung.
- Breitere Prüfung des wirtschaftlichen Eigentums: Zusätzliche Beteiligungs- und Kontrollwege sind zu prüfen.
- Möglicherweise mehr wirtschaftliche Eigentümer: Mehr Personen können als wirtschaftliche Eigentümer gelten.
Was die AMLR für die Prüfung des wirtschaftlichen Eigentums ändert
Die EU-Geldwäscheverordnung (AMLR, EU 2024/1624) verändert grundlegend, wie Verpflichtete wirtschaftliche Eigentümer ermitteln, beurteilen und dokumentieren. Dieses Whitepaper erläutert den Rechtsrahmen und zeigt, wie Transparify diese Anforderungen in eine strukturierte, regelbasierte und prüfbare Methodik übersetzt.
Zusammenfassung
- Die AMLR ersetzt die nationalen Umsetzungen der Geldwäscherichtlinien durch eine einheitliche, unmittelbar geltende EU-Verordnung, anwendbar ab dem 10. Juli 2027.
- Wirtschaftliches Eigentum wird über zwei unabhängige rechtliche Prüfungsstränge ermittelt: Eigentumsbeteiligung (Art. 52 AMLR) und Kontrolle (Art. 53 AMLR). Greifen beide, stellt Art. 54 AMLR ihr gleichzeitiges Bestehen sicher, unabhängig davon, wie komplex die Eigentumsstruktur ist.
- Die Eigentumsbeteiligung umfasst Anteile, Stimmrechte und weitere in der AMLR bestimmte wirtschaftliche Beteiligungen. Indirekte Beteiligungen werden nach dem Multiplikationsansatz berechnet: Die Prozentsätze werden entlang jeder Kette multipliziert und die Ergebnisse paralleler Ketten addiert.
- Kontrolle kann den Status als wirtschaftlicher Eigentümer unabhängig von jeder Beteiligungsquote begründen. Art. 53 nennt (bislang) sieben Kontrollfaktoren, ergänzt um drei besondere rechtliche Gestaltungen, die aus eigenen Rechtsgründen wirtschaftliches Eigentum begründen.
- Erfüllt keine natürliche Person die Voraussetzungen eines wirtschaftlichen Eigentümers, sind zwingend die Angehörigen der Führungsebene (Art. 63 Abs. 4 AMLR) anzugeben. Die Kriterien der zweiten Stufe (Führungsaufgaben, Verantwortung für die laufende Leitung und Rechenschaftspflicht gegenüber dem Leitungsorgan) müssen kumulativ bei derselben Person vorliegen.
Wer ist verpflichtet?
Die AMLR unterscheidet zwischen Rechtsträgern, die ihre eigenen wirtschaftlichen Eigentümer ermitteln und eintragen, und Verpflichteten, die diese Eintragungen im Rahmen ihrer Sorgfaltspflichten gegenüber Kunden überprüfen.
Art. 63 Abs. 1 AMLR: „Alle in der Union gegründeten juristischen Personen müssen angemessene, zutreffende und aktuelle Angaben zum wirtschaftlichen Eigentümer einholen und vorhalten.“
Eintragungspflicht
Nach Art. 62 und 63 AMLR müssen juristische Personen und sonstige Rechtsträger (einschließlich Trusts und ähnlicher Rechtsvereinbarungen) ihre wirtschaftlichen Eigentümer selbst ermitteln, angemessene, zutreffende und aktuelle Angaben zu ihnen vorhalten und diese Angaben an das zuständige nationale Zentralregister übermitteln und dort aktuell halten. Art. 67 AMLR erstreckt eine Eintragungspflicht auf juristische Personen und Rechtsvereinbarungen aus Drittstaaten, die bestimmte Anknüpfungspunkte zur EU aufweisen.
Sorgfaltspflichten gegenüber Kunden
Verpflichtete, die Sorgfaltspflichten gegenüber Kunden erfüllen, insbesondere Banken, haben eine verwandte, aber eigenständige Aufgabe: Sie ermitteln den wirtschaftlichen Eigentümer unabhängig aus Primärquellen und gleichen dieses Ergebnis anschließend mit der Ermittlung ab, die der Kunde oder sein Berater vorgelegt hat, statt die Einschätzung des Kunden ungeprüft zu übernehmen. Die Berechnungslogik in den Teilen II und III dieses Whitepapers gilt für diesen unabhängigen Ermittlungsschritt gleichermaßen.
Zielgruppe
Daneben bestimmt die AMLR einen Kreis von Verpflichteten (Banken, Rechtsanwaltskanzleien, Notare, Steuerberater, Immobilienmakler, Anbieter von Kryptowerte-Dienstleistungen und Vergleichbare), die Sorgfaltspflichten gegenüber Kunden erfüllen müssen. Dazu gehört, die wirtschaftlichen Eigentümer ihrer Kunden festzustellen und zu überprüfen, wobei sie nach Art. 22 Abs. 7 AMLR im Rahmen einer mehrgleisigen Überprüfung auch das Zentralregister abfragen. Diese Verpflichteten sind nicht selbst die Gesellschaften, die wirtschaftliche Eigentümer eintragen müssen; sie prüfen im Rahmen ihrer Überprüfung die Registereinträge ihrer Kunden.
Für wen dieses Whitepaper bestimmt ist
Dieses Whitepaper richtet sich an Rechtsanwaltskanzleien, Steuerberater, Notare und Finanzinstitute, die für ihre Mandanten wirtschaftliche Eigentümer ermitteln. Rechtsanwaltskanzleien, Steuerberater und Notare haben in der Regel direkten Zugang zu Gesellschaftervereinbarungen, Stimmbindungsabreden, Vereinbarungen über gemeinsames Handeln und Nominee-Vereinbarungen; Banken und Finanzinstitute ermitteln den wirtschaftlichen Eigentümer dagegen unabhängig und gleichen ihn mit der Meldung des Kunden im Zentralregister ab. Registerdaten allein, die nur die formale Gesellschafterstellung abbilden, reichen nicht aus.
Die vorbereitende und die prüfende Seite
| Die vorbereitende Seite | Die prüfende Seite |
|---|---|
| Gesellschaften, Trusts und ähnliche Rechtsvereinbarungen, einschließlich ausländischer Rechtsträger mit Anknüpfungspunkten zur EU (Art. 67 AMLR) | Banken · Rechtsanwaltskanzleien und Notare · Steuerberater · Immobilienmakler · Anbieter von Kryptowerte-Dienstleistungen |
| Müssen ihre wirtschaftlichen Eigentümer selbst ermitteln (Art. 62–63 AMLR) | Müssen Sorgfaltspflichten gegenüber Kunden erfüllen: die wirtschaftlichen Eigentümer ihrer Kunden feststellen und überprüfen (Art. 22 Abs. 7 AMLR) |
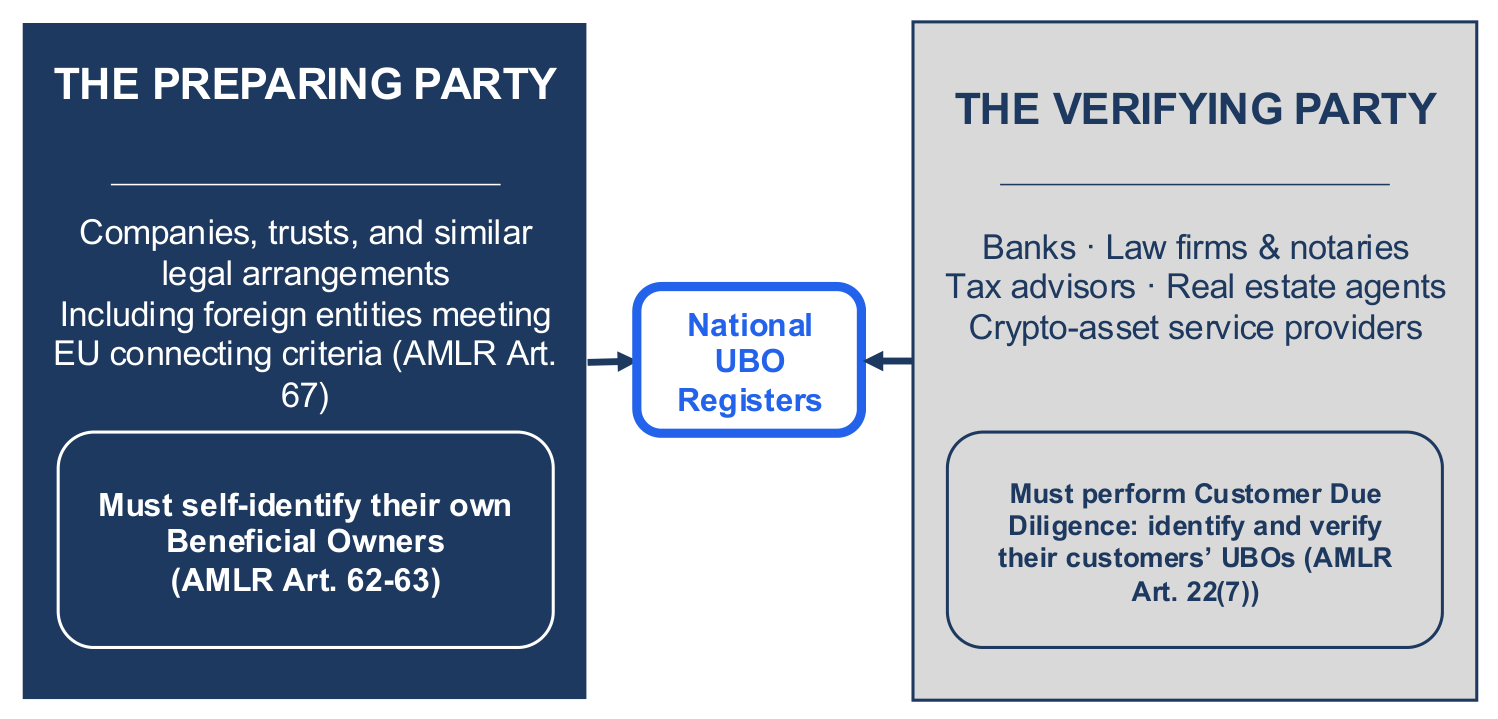
Zwei getrennte Instanzen, die jeweils unabhängig ermitteln: Die eine bereitet die Angaben vor und übermittelt sie an das Register, die andere gleicht ihr eigenes Ergebnis mit dem des Kunden ab.
Der Rahmen der Art. 51–54 AMLR
Die Art. 51–54 AMLR bilden den Rahmen für die Ermittlung der wirtschaftlichen Eigentümer:
- Art. 51 AMLR legt den übergeordneten Grundsatz fest: Eigentumsbeteiligung und Kontrolle sind unabhängig voneinander und parallel zu prüfen. Ob das eine vorliegt oder nicht, hat keinen Einfluss auf die Prüfung des anderen.
- Art. 52 AMLR bestimmt das wirtschaftliche Eigentum durch Eigentumsbeteiligung: Eine natürliche Person, die direkt oder indirekt 25 % oder mehr der Anteile, der Stimmrechte oder sonstiger Eigentumsbeteiligungen an der Gesellschaft hält, ist wirtschaftlicher Eigentümer.
- Art. 53 AMLR bestimmt das wirtschaftliche Eigentum durch Kontrolle: Eine natürliche Person, die die Gesellschaft durch eine Mehrheitsbeteiligung (50 % zuzüglich eines Anteils oder Stimmrechts) oder anderweitig kontrolliert, ist wirtschaftlicher Eigentümer.
- Art. 54 AMLR regelt das gleichzeitige Bestehen von Eigentumsbeteiligung und Kontrolle und enthält zwei besondere Zurechnungsregeln für die Ermittlung wirtschaftlicher Eigentümer, wenn sich Beteiligung und Kontrolle überschneiden. Das gilt für einstufige ebenso wie für mehrstufige Gesellschaftsstrukturen, nicht nur für mehrstufige Ketten.
| Rechtsakt | Wesentliche Regelungen |
|---|---|
| AMLR (EU) 2024/1624 | Unmittelbar geltende Verordnung über die Pflichten der Verpflichteten, einschließlich der Ermittlung wirtschaftlicher Eigentümer und der Sorgfaltspflichten gegenüber Kunden. Art. 51–54 AMLR bestimmen das wirtschaftliche Eigentum. Nach Art. 62–65 AMLR müssen juristische Personen ihre wirtschaftlichen Eigentümer selbst ermitteln und in das nationale Zentralregister ihres Herkunftsmitgliedstaats eintragen, das nach der AMLD6 eingerichtet ist. Anwendbar ab dem 10. Juli 2027. |
| AMLD6 (EU) 2024/1640 | Begleitende Richtlinie zur nationalen Ausgestaltung der Zentralregister, der Aufsicht und des Meldeverfahrens. |
| RTS zu Art. 28 AMLR (Entwurf Feb. 2026) | Von der AMLA entworfene technische Regulierungsstandards. Nach förmlicher Annahme durch die Europäische Kommission legen sie verbindliche Anforderungen an die Verfahren zur Feststellung und Überprüfung wirtschaftlicher Eigentümer fest. |
| ITS nach Art. 45 Abs. 6 AMLD6 | Durchführungsrechtsakt, der das Format für die Übermittlung der Angaben zum wirtschaftlichen Eigentümer an die nationalen Zentralregister festlegt, einschließlich einer Checkliste der Mindestanforderungen. |
Weiterlesen: Teil 2: Eigentumsbeteiligung (Art. 52 AMLR) · Kontrolle (Art. 53 AMLR) und gleichzeitiges Bestehen (Art. 54)